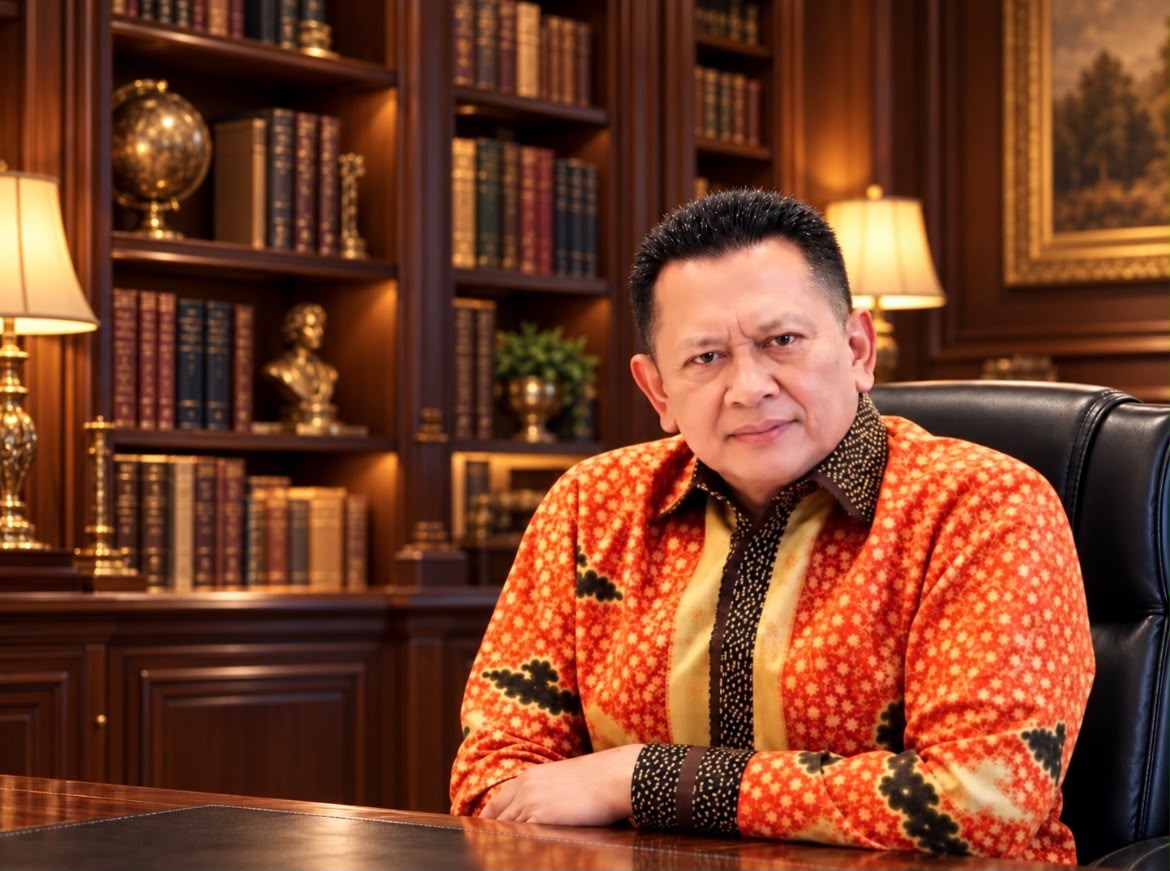
Media Asuransi, JAKARTA – Anggota Dewan Pertimbangan Presiden (Wantimpres) Bambang Soesatyo mendorong pemerintah mewajibkan perusahaan perkebunan dan pertambangan skala menengah hingga besar memiliki asuransi kebakaran hutan dan banjir.
Usulan ini muncul di tengah besarnya potensi kerugian ekonomi akibat kebakaran hutan dan lahan (karhutla) yang diperkirakan mencapai Rp123,1 triliun pada 2026.
Bambang yang akrab disapa Bamsoet mengatakan kewajiban asuransi diperlukan agar perusahaan turut menanggung risiko bencana yang berkaitan dengan kegiatan usahanya. Dengan demikian, beban penanganan bencana tidak sepenuhnya bergantung pada masyarakat dan Anggaran Pendapatan dan Belanja Negara (APBN).
“Jangan sampai keuntungan pengelolaan sumber daya alam dinikmati korporasi, sementara kerugian akibat kebakaran hutan dan banjir terus ditanggung rakyat serta negara,” ujar Bamsoet, dalam keterangannya di Jakarta, dikutip Senin, 19 Oktober 2026.
Bamsoet menyoroti besarnya kerugian ekonomi akibat karhutla yang terjadi dalam beberapa tahun terakhir. Berdasarkan kajian Center of Economic and Law Studies (CELIOS), potensi kerugian ekonomi dan kesehatan akibat karhutla pada 2026 diperkirakan mencapai Rp39,29 triliun hingga Rp123,1 triliun.
Sementara itu, Bank Dunia memperkirakan kerugian akibat karhutla pada 2015 mencapai Rp221 triliun atau setara 1,9 persen dari Produk Domestik Bruto (PDB) Indonesia. Pada 2019, kerugian diperkirakan mencapai US$5,2 miliar atau sekitar Rp72 triliun hingga Rp75 triliun.
Kalimantan Tengah menjadi salah satu wilayah yang terdampak besar. Kerugian akibat karhutla di provinsi tersebut pada periode yang dirujuk diperkirakan mencapai Rp11,4 triliun atau setara 7,9 persen dari Produk Domestik Regional Bruto (PDRB).
Data Sistem Pemantauan Kebakaran Hutan dan Lahan Kementerian Kehutanan menunjukkan luas karhutla pada 2023 mencapai 1,16 juta hektare. Angka tersebut turun menjadi 376.805 hektare pada 2024 dan 359.619 hektare pada 2025.
Namun, luas kebakaran kembali menunjukkan peningkatan pada 2026. Sepanjang Januari hingga Juli 2026, indikasi luas karhutla tercatat mencapai 202.004 hektare, meningkat 69 persen dibandingkan dengan periode yang sama tahun sebelumnya.
Untuk menjalankan usulan tersebut, Bamsoet mendorong pembentukan konsorsium asuransi wajib kebakaran hutan dan banjir yang melibatkan perusahaan asuransi milik negara maupun swasta dengan pengawasan Otoritas Jasa Keuangan (OJK).
Kewajiban asuransi diusulkan berlaku secara bertahap bagi perusahaan pemegang Izin Usaha Pertambangan (IUP), Hak Guna Usaha (HGU), serta pemegang izin lain yang kegiatan usahanya memiliki risiko lingkungan tinggi. Adapun usaha mikro dan kecil diusulkan dikecualikan agar kebijakan tersebut tidak menambah beban pelaku usaha kecil.
|Baca juga: Naik 26%, Prudential Indonesia Bayar Klaim dan Manfaat Rp8,9 Triliun di Semester I/2026
|Baca juga: Permata CERITA 2026 Bekali Remaja dengan Kecakapan Finansial
Besaran premi asuransi nantinya dapat disesuaikan dengan luas konsesi, jenis komoditas, kondisi kawasan, tingkat risiko bencana, serta rekam jejak kepatuhan perusahaan terhadap ketentuan lingkungan.
Perusahaan dengan pengelolaan lingkungan yang baik dapat memperoleh premi lebih rendah, sedangkan perusahaan dengan risiko tinggi dan riwayat pelanggaran dikenakan premi lebih besar.
Bamsoet juga mengusulkan agar dana klaim asuransi digunakan untuk membantu masyarakat yang terdampak bencana. Bantuan tersebut dapat mencakup biaya pengobatan akibat kabut asap, evakuasi, perbaikan rumah dan fasilitas umum, serta penggantian kerusakan kebun rakyat dan pemulihan mata pencaharian sesuai ketentuan pertanggungan.
Selain itu, skema pembiayaan perlu dirancang untuk mendukung kesiapsiagaan dan penanganan darurat, termasuk penyediaan alat berat, pesawat pemadam, pompa air, embung, dan tanggul.
Meski demikian, Bamsoet menegaskan, kepemilikan asuransi tidak boleh membebaskan perusahaan dari tanggung jawab hukum atas kerusakan lingkungan yang ditimbulkan.
|Baca juga: Bos BEI Sebut Pasar Modal RI Masih Penuhi Syarat Jadi Emerging Market
|Baca juga: BEI Berencana Keluarkan Saham HSC dari Penghitungan IHSG, Berlaku Kapan?
“Asuransi tidak boleh menjadi tameng bagi perusahaan yang merusak lingkungan. Kalau terbukti melanggar hukum, perusahaan tetap wajib mengganti kerugian, memulihkan lingkungan, dan menghadapi sanksi hukum,” katanya.
Menurut dia, penerapan asuransi wajib juga perlu didukung landasan hukum yang jelas agar tidak bertentangan dengan ketentuan perlindungan lingkungan yang telah berlaku.
Dia merujuk Undang-Undang Nomor 32 Tahun 2009 tentang Perlindungan dan Pengelolaan Lingkungan Hidup. Pasal 87 mengatur kewajiban ganti rugi dan/atau tindakan tertentu akibat perbuatan melanggar hukum yang menimbulkan pencemaran atau kerusakan lingkungan. Sementara itu, Pasal 88 mengatur pertanggungjawaban mutlak untuk kegiatan tertentu.
Bamsoet menilai ketentuan tersebut perlu diselaraskan dengan skema asuransi wajib, termasuk jaminan reklamasi dan pascatambang. Pengaturan juga diperlukan agar perusahaan asuransi atau konsorsium dapat menagih kembali pembayaran klaim kepada pihak yang bertanggung jawab sesuai ketentuan hukum.
Dari sisi pengelolaan, dana premi diusulkan dikelola melalui cadangan klaim, reasuransi, audit berkala, dan pengawasan OJK. Pemerintah juga didorong mengintegrasikan data perizinan, peta risiko bencana, informasi iklim, citra satelit, dan pemantauan titik panas untuk menentukan wilayah prioritas penerapan program.
Bamsoet berharap kebijakan tersebut dapat memperkuat perlindungan masyarakat di kawasan perkebunan dan pertambangan yang rawan karhutla maupun banjir, sekaligus memastikan perusahaan turut bertanggung jawab atas risiko lingkungan dari kegiatan usahanya.
Editor: Angga Bratadharma
| Cek Berita dan Artikel yang lain di Google News