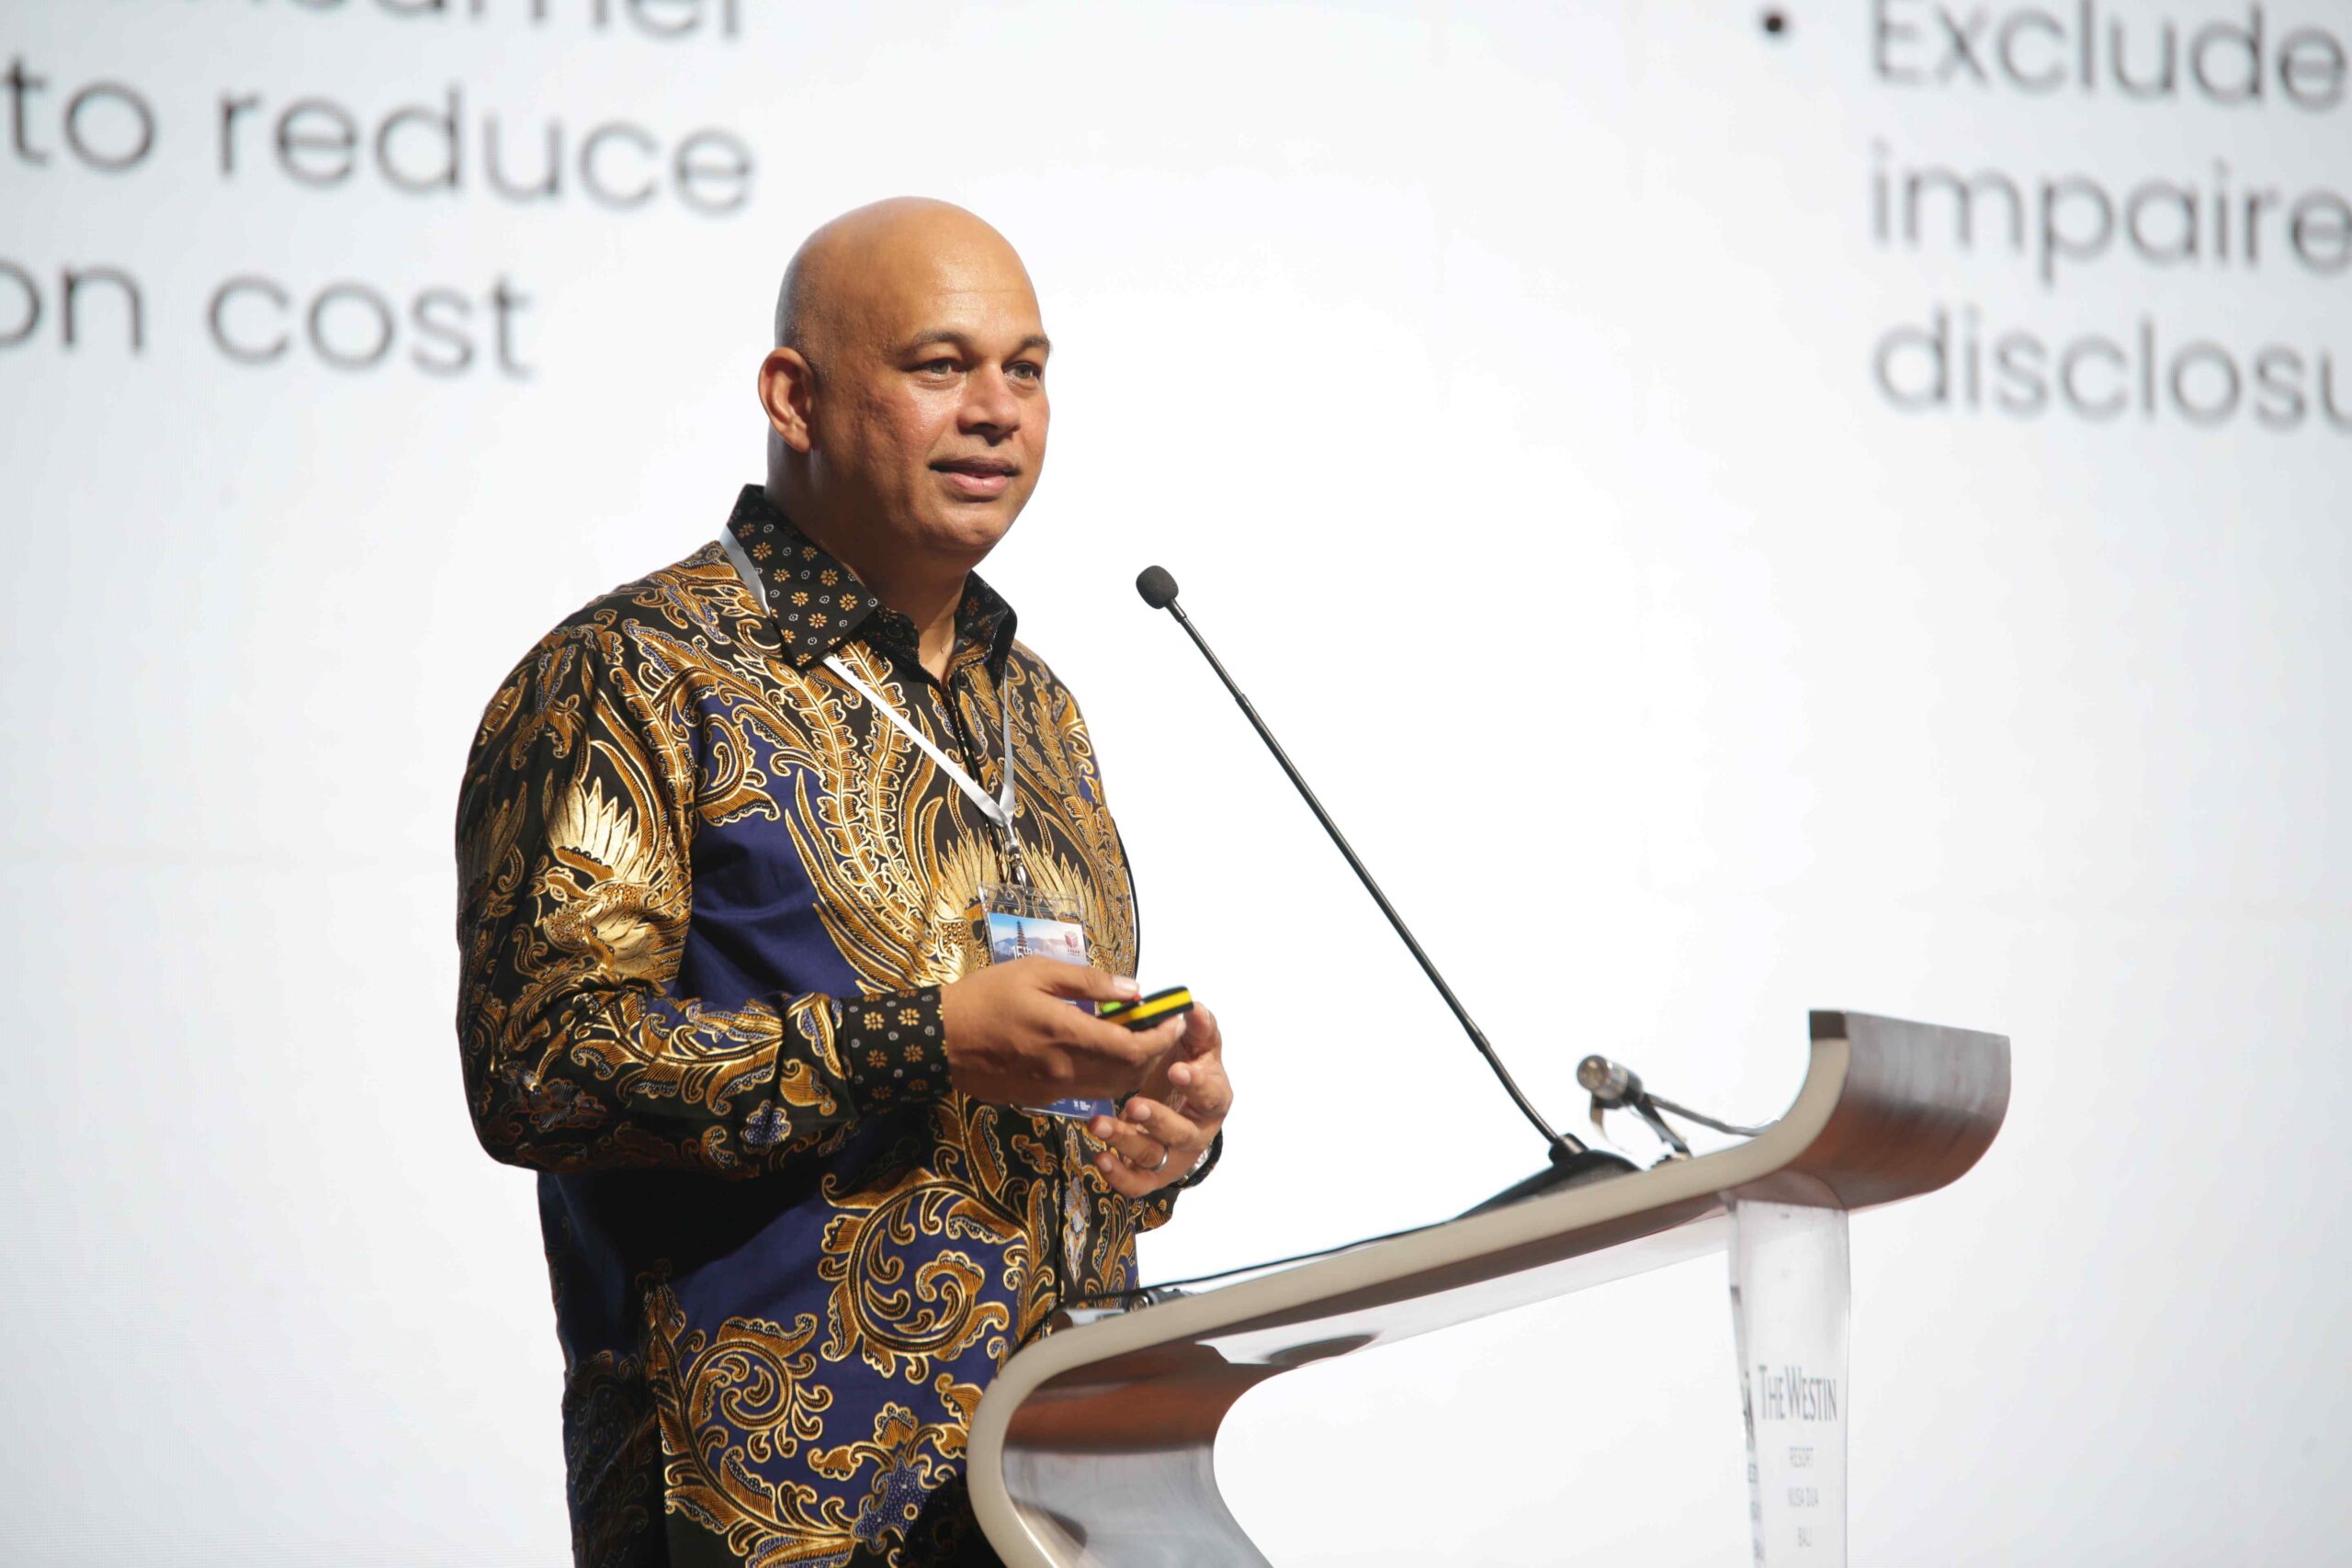
Media Asuransi, BALI – Perkembangan teknologi kesehatan digital berpotensi mengubah proses seleksi risiko (underwriting) di industri asuransi jiwa. Melalui pemanfaatan pemindaian kesehatan digital, kecerdasan buatan (AI), dan analisis data medis, perusahaan asuransi dapat melakukan penilaian risiko secara lebih cepat, akurat, dan efisien sekaligus memperluas akses perlindungan kepada masyarakat.
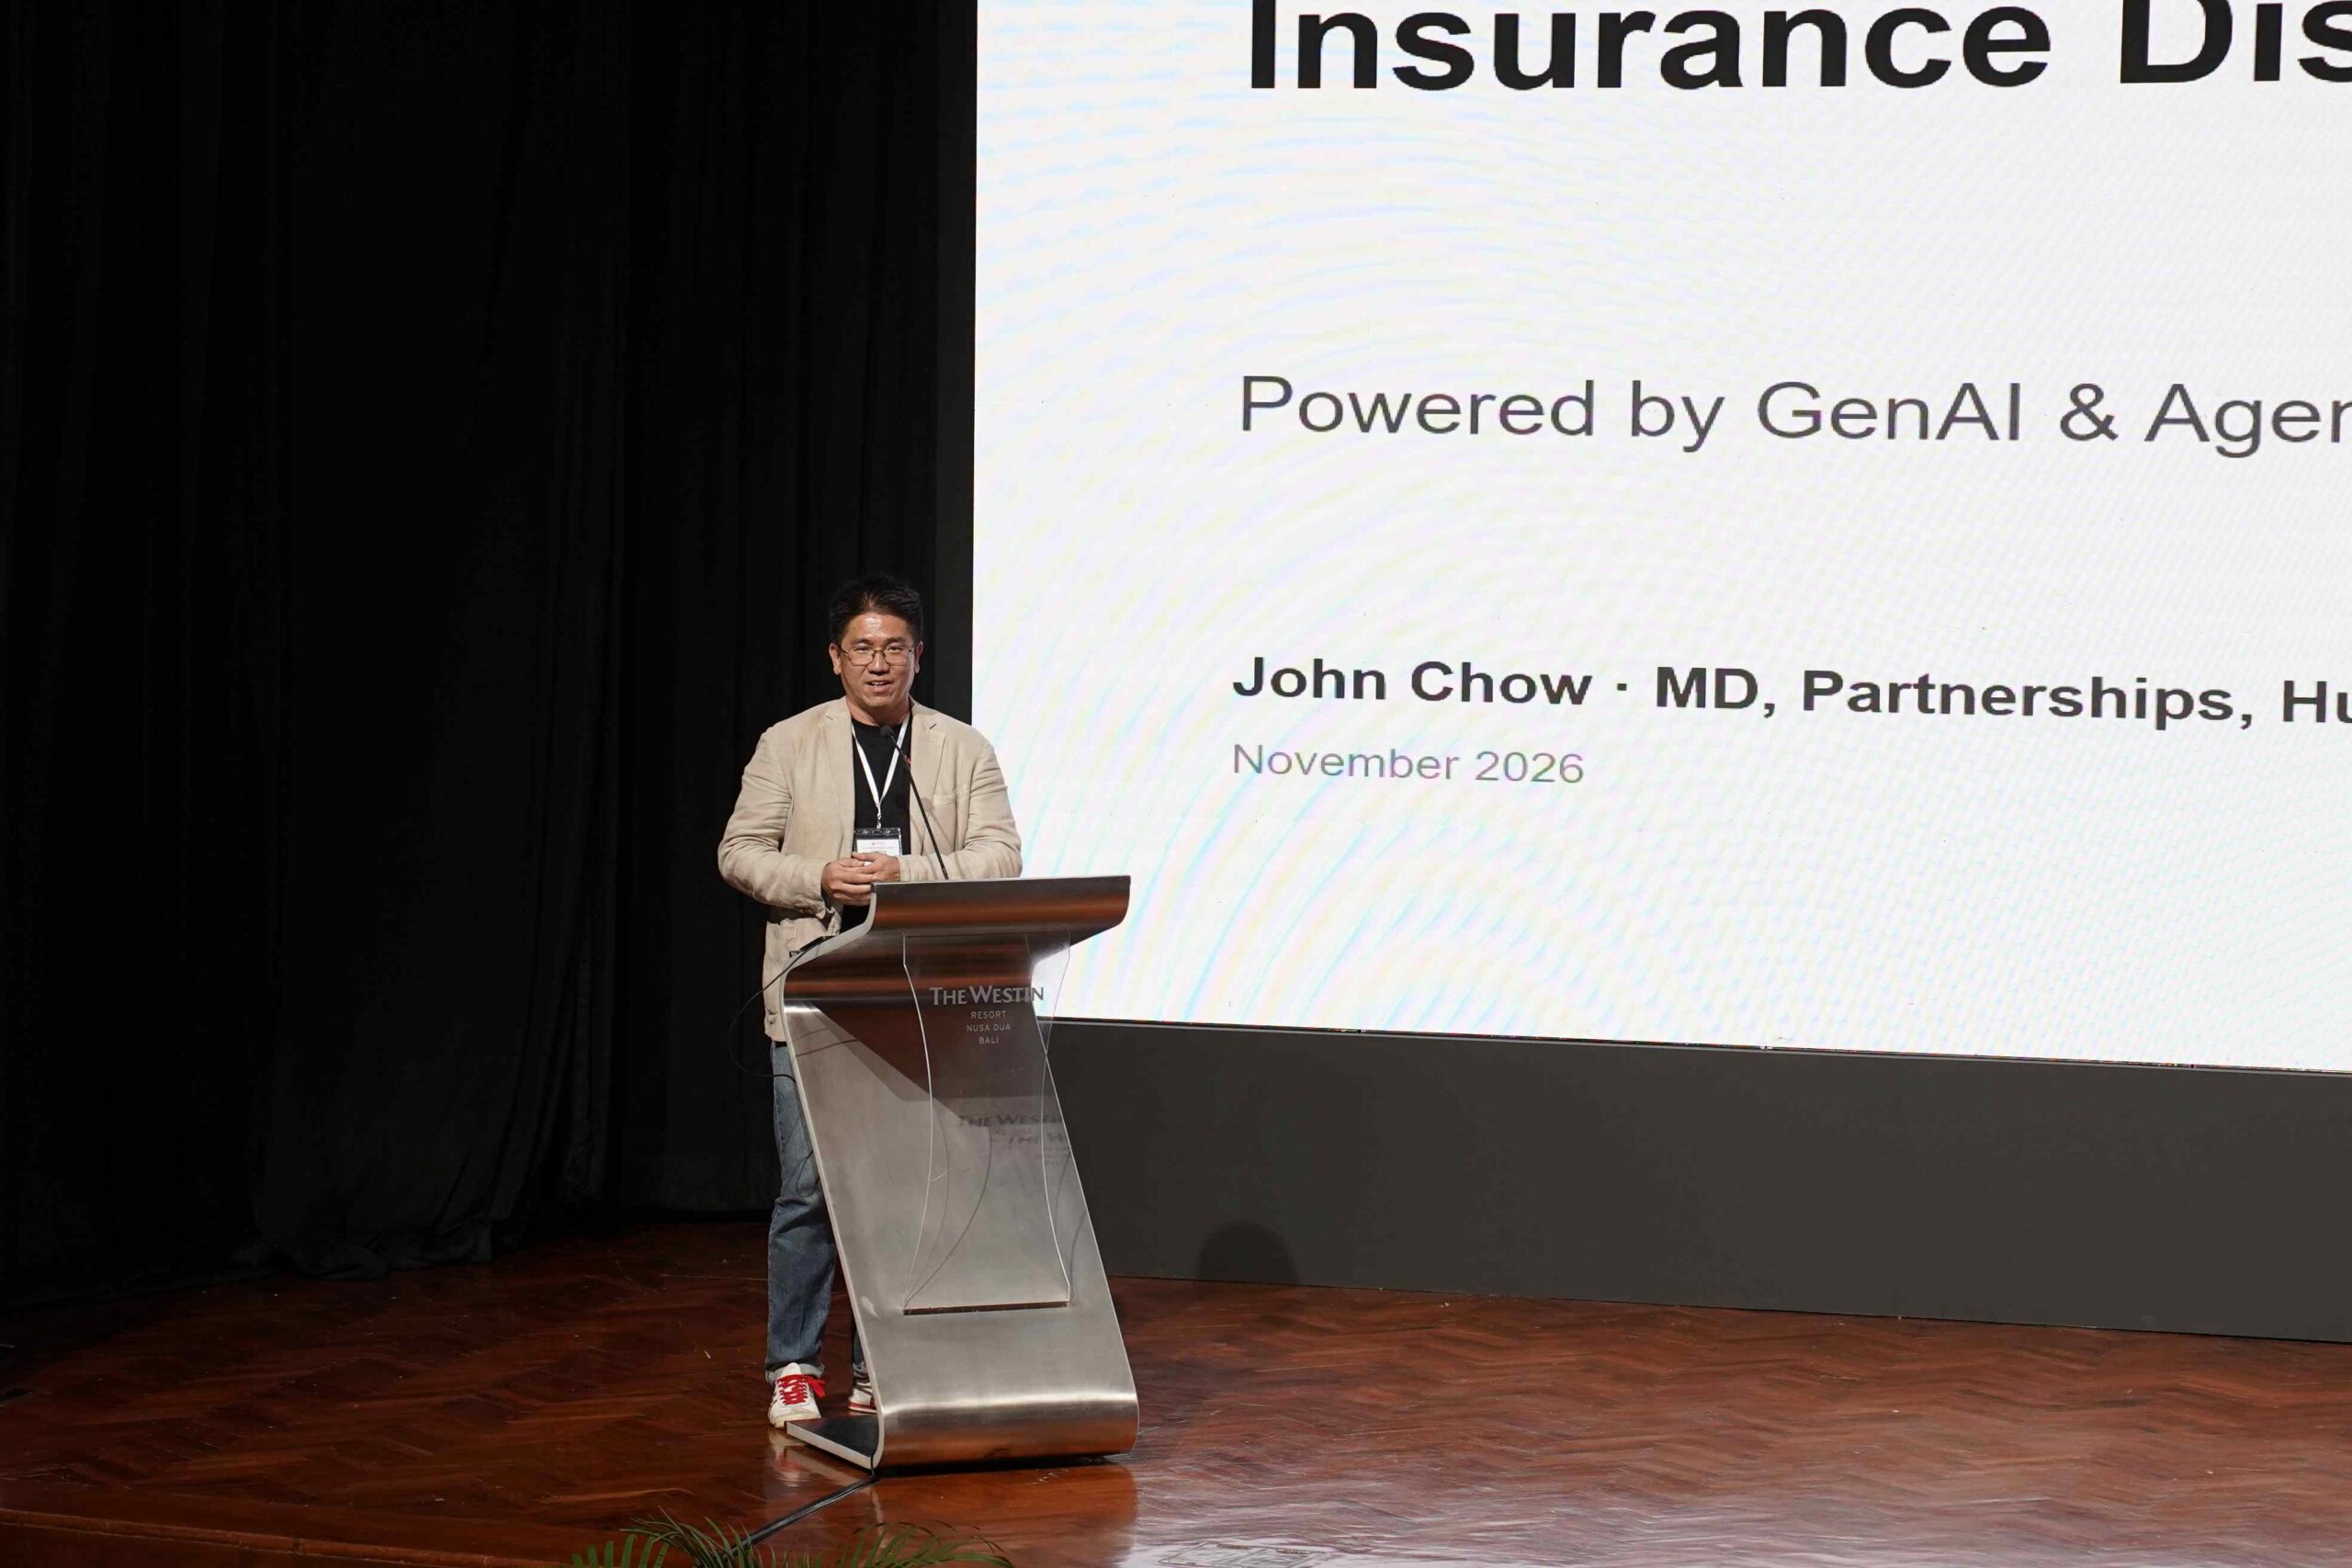
Hal tersebut disampaikan Managing Director, Head of Southeast Asia Reinsurance Group of America (RGA), Sainthan Satyamoorthy, dalam presentasinya berjudul: Intelligent and Inclusive Underwriting: Expanding Access while Managing Emerging Risks, di acara 15th ASEAN Insurance Congress, 16 November 2026.
Menurutnya, teknologi pemindaian kesehatan memungkinkan perusahaan asuransi memperoleh gambaran kondisi kesehatan calon tertanggung tanpa harus selalu melalui proses pemeriksaan medis dan pengisian kuesioner kesehatan yang panjang. Bahkan, pemindaian wajah melalui perangkat telepon seluler dapat menjadi salah satu alternatif untuk membantu mengidentifikasi risiko kesehatan tertentu, terutama risiko kardiovaskular.
|Baca juga: President of AICLA Berkunjung ke Jakarta, Perkuat Kerja Sama dengan APKAI
Dengan proses yang lebih sederhana, perusahaan asuransi berpeluang menawarkan produk dengan cakupan perlindungan lebih luas, termasuk kepada nasabah yang sebelumnya hanya dapat memperoleh perlindungan terbatas. Proses underwriting yang lebih efisien juga berpotensi menekan biaya sehingga premi dapat lebih kompetitif. Sainthan menyebutkan, dalam kondisi tertentu, efisiensi tersebut bahkan berpotensi memungkinkan penurunan harga produk hingga 20 persen.
Selain mempercepat proses seleksi risiko, teknologi juga memungkinkan perusahaan melakukan segmentasi calon tertanggung secara lebih tepat. Nasabah dengan kondisi kesehatan terkontrol, seperti penderita diabetes, misalnya, tidak serta-merta harus ditolak, tetapi dapat ditawarkan produk dengan premi dan perlindungan yang disesuaikan dengan profil risikonya.
|Baca juga: Empat Prioritas Strategis Pengawasan Asuransi ASEAN 2027
Meski demikian, pemanfaatan teknologi ini tetap membutuhkan perhatian terhadap perlindungan data pribadi, persetujuan nasabah, potensi bias algoritma, serta akurasi hasil pemindaian. Perusahaan juga harus memastikan bahwa inovasi underwriting tidak justru mengecualikan masyarakat dengan kondisi kesehatan tertentu dari akses perlindungan.
Sainthan menekankan pentingnya kesiapan perusahaan asuransi, khususnya aktuaris, tenaga underwriting, tim medis, dan teknologi, dalam memahami serta mengintegrasikan data kesehatan digital ke dalam penilaian risiko dan perhitungan premi.
Menurutnya, inovasi tersebut telah mulai diterapkan di sejumlah pasar Asia, baik melalui pemanfaatan perangkat pemindaian oleh tenaga pemasar maupun penyediaan fasilitas pemindaian kesehatan di kantor cabang bank.
‘’Ke depan, pendekatan ini diharapkan dapat menyederhanakan pembelian asuransi, memperluas jangkauan perlindungan, dan membantu mengurangi kesenjangan perlindungan (protection gap),’’ ujarnya.
Editor : Wahyu Widiastuti
| Cek Berita dan Artikel yang lain di Google News