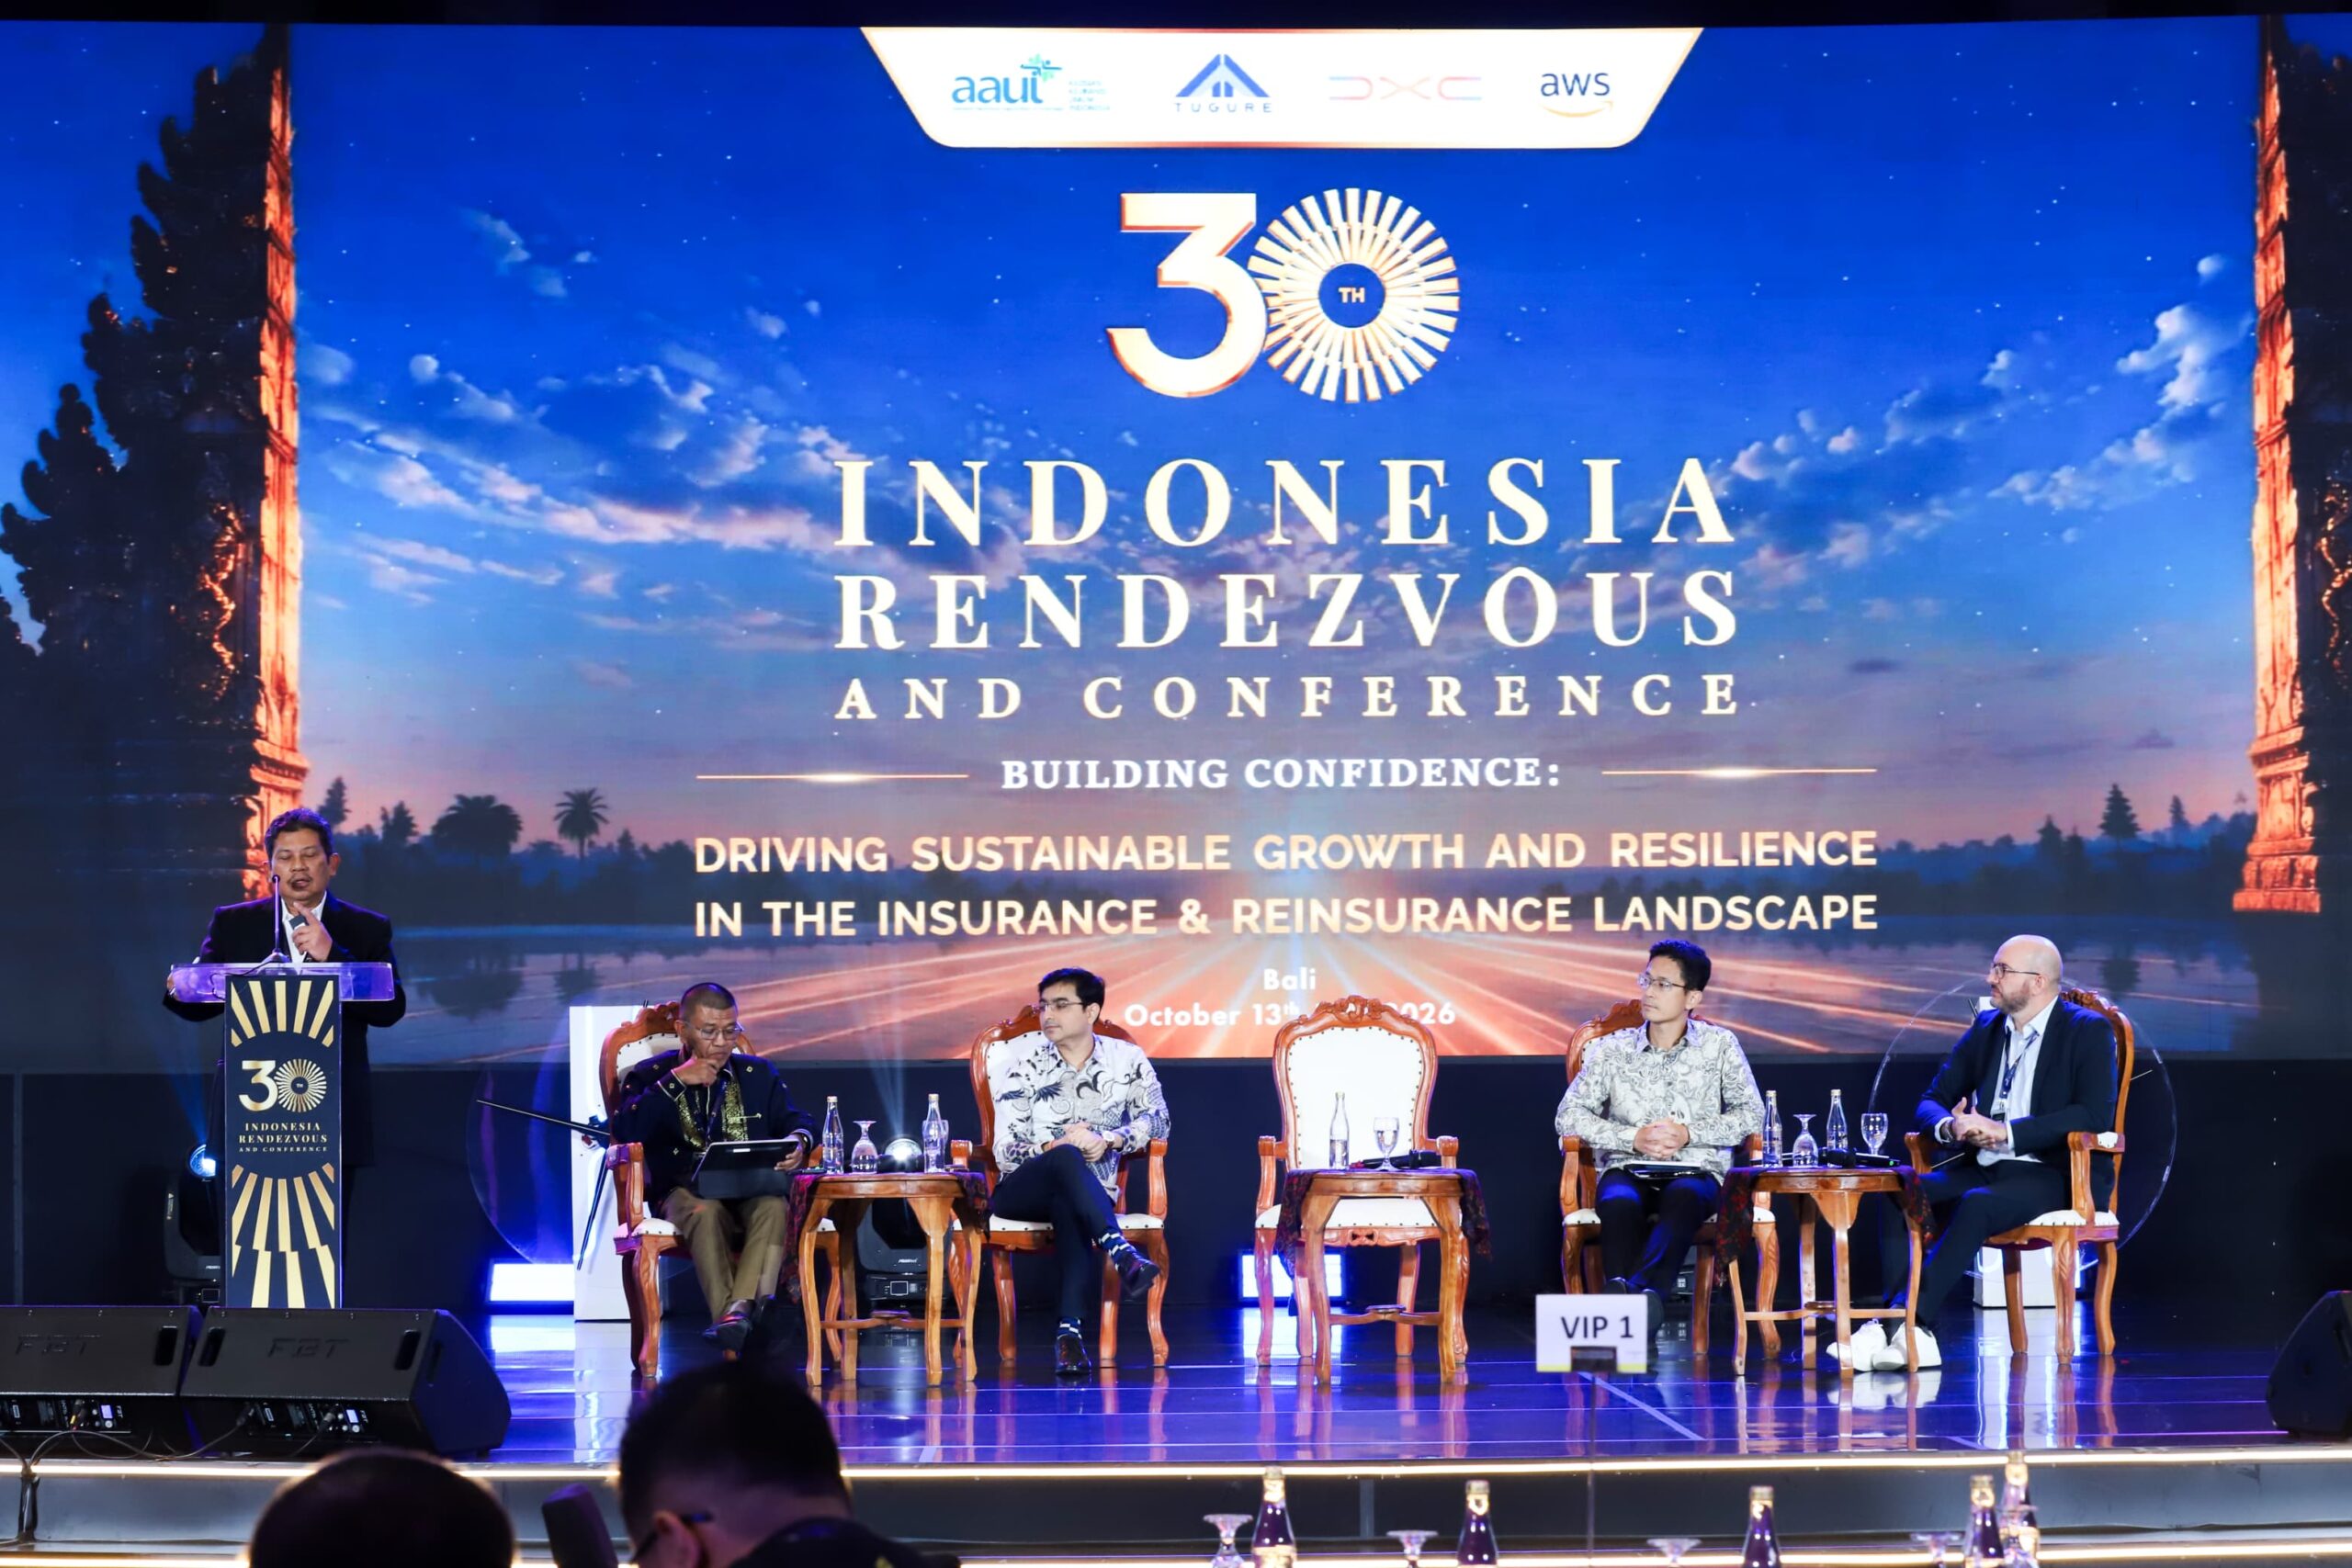
Media Asuransi, BALI – Lembaga Penjamin Simpanan (LPS) menilai Program Penjaminan Polis (PPP) idealnya mulai berjalan ketika industri asuransi berada dalam kondisi sehat. Untuk itu, LPS bersama Otoritas Jasa Keuangan (OJK) tengah merumuskan persyaratan bagi perusahaan asuransi yang akan menjadi peserta program tersebut.
Anggota Dewan Komisioner LPS Bidang Program Penjaminan Polis Ferdinan D. Purba mengatakan salah satu aspek yang sedang dibahas adalah persyaratan kesehatan keuangan perusahaan asuransi, termasuk tingkat Risk Based Capital (RBC) sebesar 120 persen.
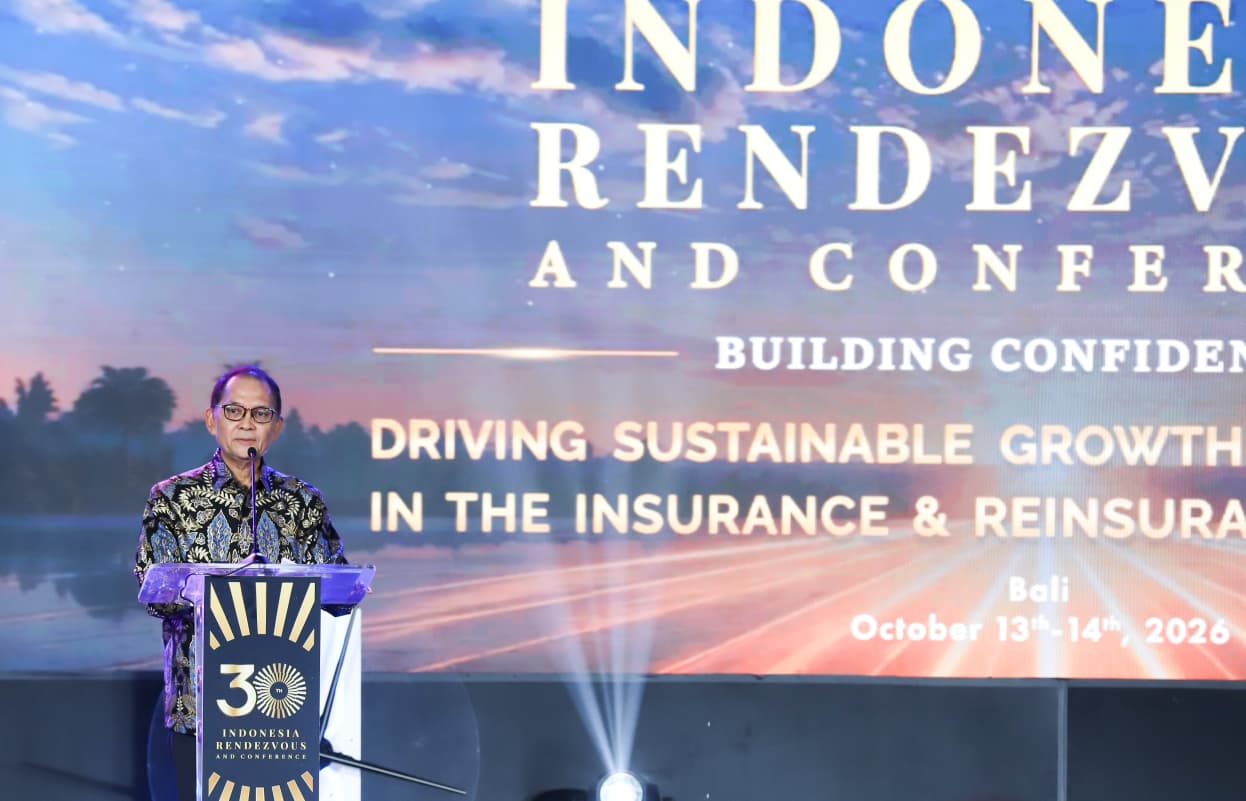
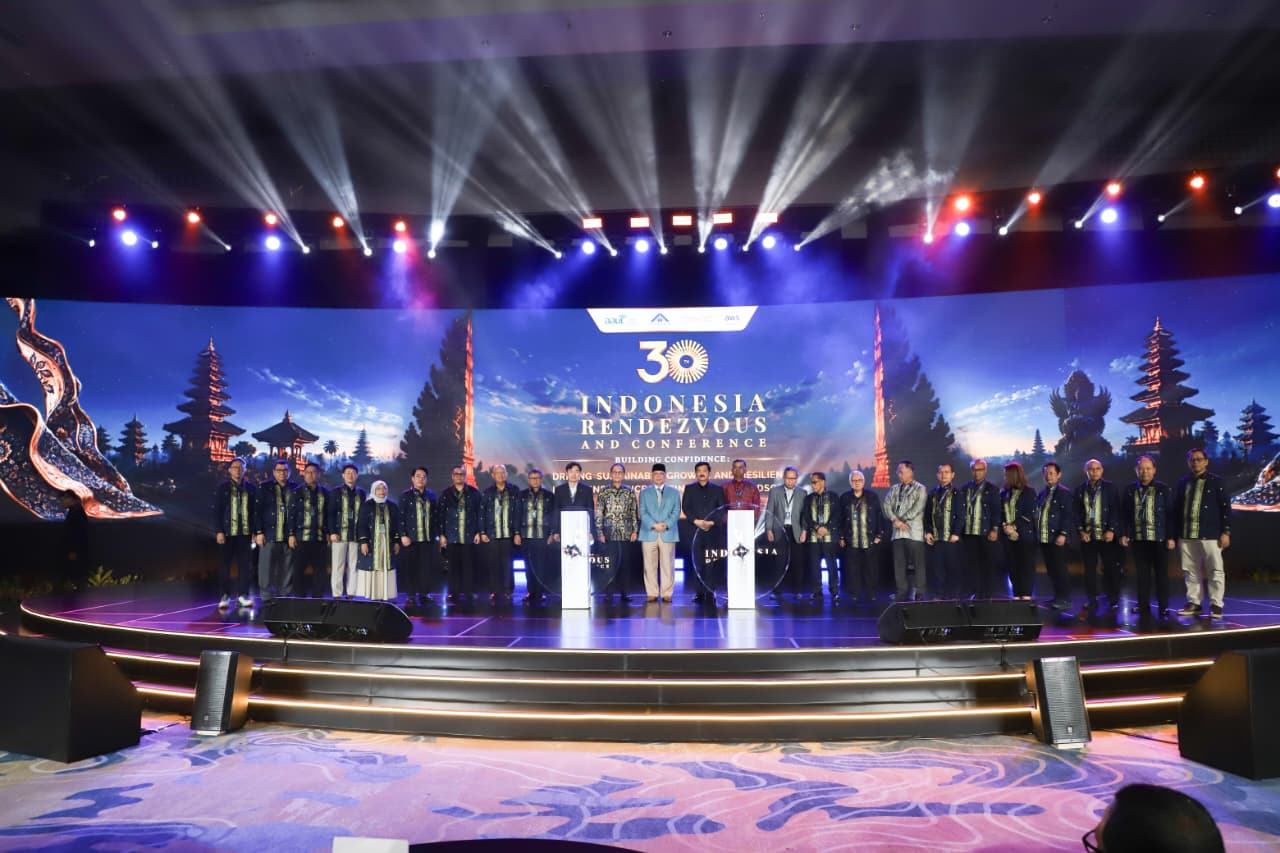
“Kita bersama OJK sedang merumuskan salah satu yang paling kunci sebenarnya, RBC yang 120 persen,” kata Purba, dalam acara Indonesia Rendezvous ke-30 di Bali, Rabu, 14 Oktober 2026.
Menurut Purba, persyaratan tersebut diperlukan untuk memastikan perusahaan asuransi yang menjadi peserta PPP berada dalam kondisi keuangan yang sehat. LPS bersama OJK juga masih membahas kemungkinan persyaratan lain yang dapat digunakan untuk menentukan kelayakan perusahaan menjadi peserta program.
|Baca juga: APPARINDO dan UNJ Perkenalkan Program Doktor Khusus Praktisi Asuransi di Indonesia Rendezvous 2026
Ia menjelaskan penerapan PPP di industri asuransi berbeda dengan program penjaminan simpanan perbankan. Program penjaminan simpanan mulai beroperasi pada 2005 setelah penanganan bank bermasalah pada masa krisis sebelumnya. Sementara itu, PPP dipersiapkan ketika industri asuransi masih beroperasi secara normal.
“Program penjaminan itu diaktivasi dalam kondisi industri sehat sebenarnya. Itu yang ideal,” ujar Purba.
|Baca juga: OJK Proyeksikan 39 Perusahaan Asuransi Syariah Beroperasi Penuh di Akhir 2026
|Baca juga: LPS Siapkan Skema Pengalihan Polis untuk Jaga Perlindungan Nasabah Asuransi
Perbedaan kondisi tersebut membuat LPS perlu memastikan kesiapan perusahaan asuransi sebelum program mulai dijalankan. Menurut dia, kepesertaan PPP dirancang dengan persyaratan tertentu, termasuk dari sisi kesehatan finansial perusahaan, bukan semata-mata berdasarkan keanggotaan otomatis.
Di sisi lain, LPS juga menyiapkan beberapa skenario aktivasi program. Purba menyebut skenario optimistis menargetkan aktivasi pada April, sedangkan skenario moderat mengarah pada Juli. Namun, tahun untuk kedua target tersebut perlu dikonfirmasi lebih lanjut.
Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) menetapkan PPP harus diaktifkan paling lambat Januari 2028. Purba mengatakan realisasi jadwal aktivasi akan bergantung pada kesiapan berbagai pihak, termasuk LPS, OJK, industri asuransi, dan Kementerian Keuangan.
Selain kesiapan perusahaan peserta, LPS juga menyiapkan mekanisme penanganan apabila perusahaan asuransi mengalami kegagalan. Salah satu langkah yang diprioritaskan adalah pengalihan portofolio polis kepada perusahaan asuransi lain agar perlindungan pemegang polis dapat berlanjut.
“Yang terbaik itu adalah transfer portofolio karena itu tidak akan ada interupsi terhadap nasabah,” kata Purba.
LPS juga berencana melibatkan Third-Party Administrator (TPA) untuk membantu menangani aspek teknis, termasuk urusan klaim. Purba mengatakan pihaknya telah mengidentifikasi sejumlah perusahaan yang berpotensi dilibatkan dan akan menindaklanjutinya melalui nota kesepahaman.
Menurut Purba, keberhasilan pelaksanaan PPP tidak hanya bergantung pada kesiapan LPS. Kesiapan regulator, perusahaan asuransi, dan kementerian terkait juga menjadi faktor penting agar program dapat berjalan sesuai rencana dan menjaga kepercayaan masyarakat terhadap industri asuransi.
Editor: Angga Bratadharma
| Cek Berita dan Artikel yang lain di Google News