Media Asuransi, JAKARTA – Lembaga Penjamin Simpanan (LPS) berencana mengubah cara menghitung anggaran dari Standar Biaya Masukan (SBM) menjadi Standar Biaya Keluaran (SBK). SBM selama ini digunakan untuk menghitung kebutuhan biaya berdasarkan input atau kegiatan yang dilakukan.
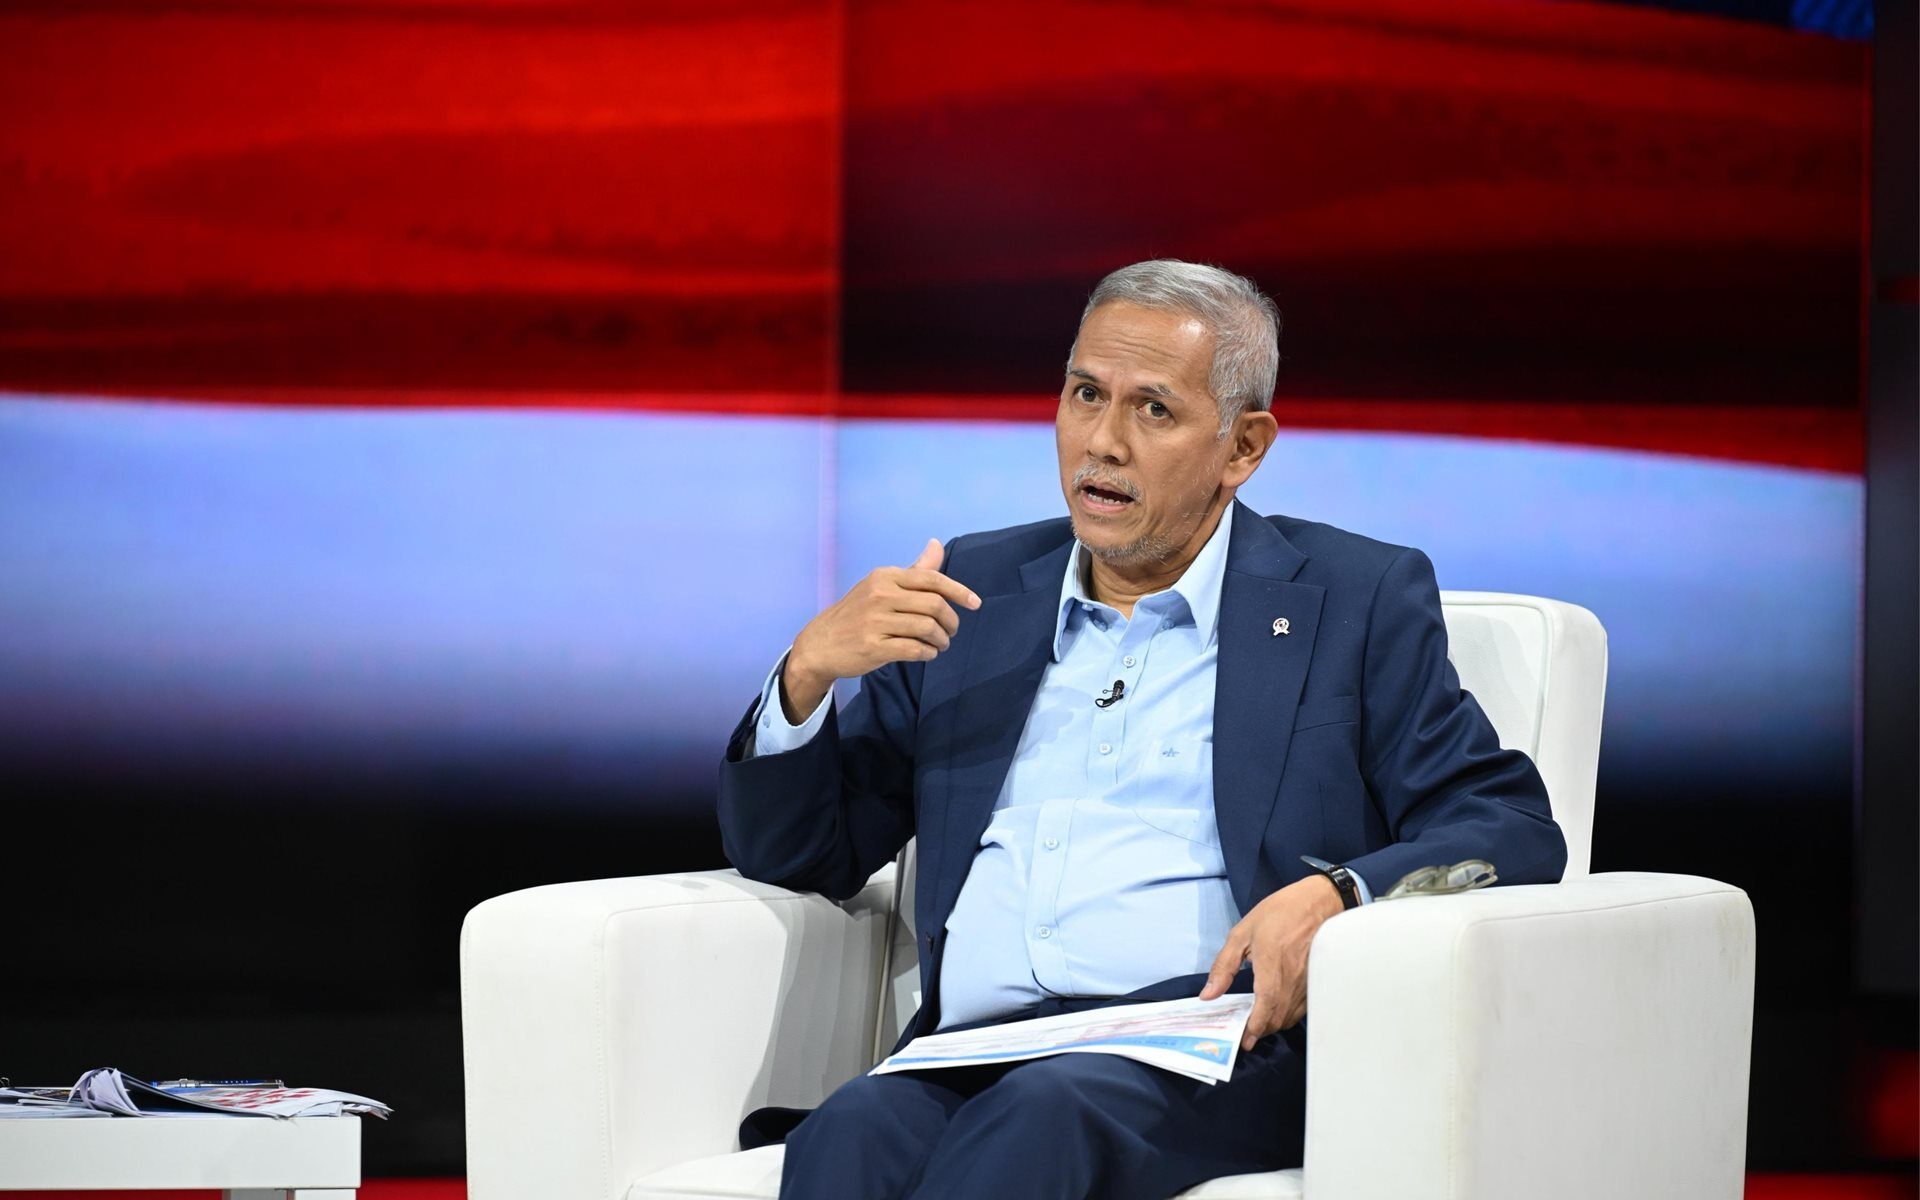
“SBM itu menjawab berapa biaya suatu input, sementara SBK menjawab pertanyaan yang lebih substantif, berapa biaya yang wajar untuk menghasilkan suatu output,” kata Ketua Dewan Komisioner LPS Anggito Abimanyu, dalam rapat bersama Komisi XI DPR RI di Jakarta, Rabu, 7 Oktober 2026.
Dengan SBK, anggaran bakal mulai dikaitkan dengan hasil dan kinerja suatu kegiatan. Pendekatan ini akan diterapkan secara bertahap oleh LPS sebelum nantinya digunakan secara penuh.
Selama masa transisi, SBM masih tetap digunakan untuk kebutuhan yang sifatnya umum, seperti perjalanan dinas, rapat, narasumber, fasilitas umum, teknologi informasi, SDM dan kegiatan pendukung lainnya.
|Baca juga: LPS Minta Fleksibilitas Anggaran untuk Tangani Bank dan Asuransi Bermasalah
Sementara itu, SBK akan digunakan secara bertahap untuk kegiatan yang hasilnya dapat diukur, seperti riset terapan, pengawasan, penyusunan regulasi, penegakan hukum, audit, serta penanganan bank dan perusahaan asuransi.
|Baca juga: Asuransi Pegang Peranan Penting untuk Persiapan Finansial Jangka Panjang
Anggito mengatakan penerapan SBK diperlukan karena tidak semua pekerjaan LPS dapat dihitung dengan cara yang sama. Sejumlah tugas memiliki karakter khusus, terutama pekerjaan yang berkaitan dengan penanganan bank atau perusahaan asuransi bermasalah.
Untuk kegiatan tersebut, LPS akan menyiapkan standar biaya khusus yang disesuaikan dengan mandat dan hasil yang ingin dicapai. LPS menargetkan penerapan penuh anggaran berbasis output dan kinerja tersebut dalam penyusunan RKAT 2029. Selama masa transisi dua tahun, LPS masih akan menggunakan kombinasi SBM dan SBK.
Anggito menegaskan perubahan tersebut bukan semata-mata soal membatasi atau memperbesar anggaran LPS. Fokusnya adalah memastikan biaya yang dikeluarkan memiliki hubungan yang jelas dengan pekerjaan dan hasil yang dihasilkan.
“Standar wajar pada akhirnya bukan semata-mata persoalan berapa LPS boleh membelanjakan anggaran, yang lebih penting adalah bagaimana setiap rupiah biaya LPS dapat dikaitkan dengan mandat, kegiatan, output, kinerja dan akuntabilitas,” pungkasnya.
Editor: Angga Bratadharma
| Cek Berita dan Artikel yang lain di Google News