Media Asuransi, JAKARTA – Otoritas Jasa Keuangan (OJK) menilai likuiditas perbankan nasional masih berada pada level yang memadai meski rasio kredit terhadap dana pihak ketiga atau Loan to Deposit Ratio (LDR) terus meningkat seiring pertumbuhan kredit yang lebih tinggi dibandingkan dana pihak ketiga (DPK).
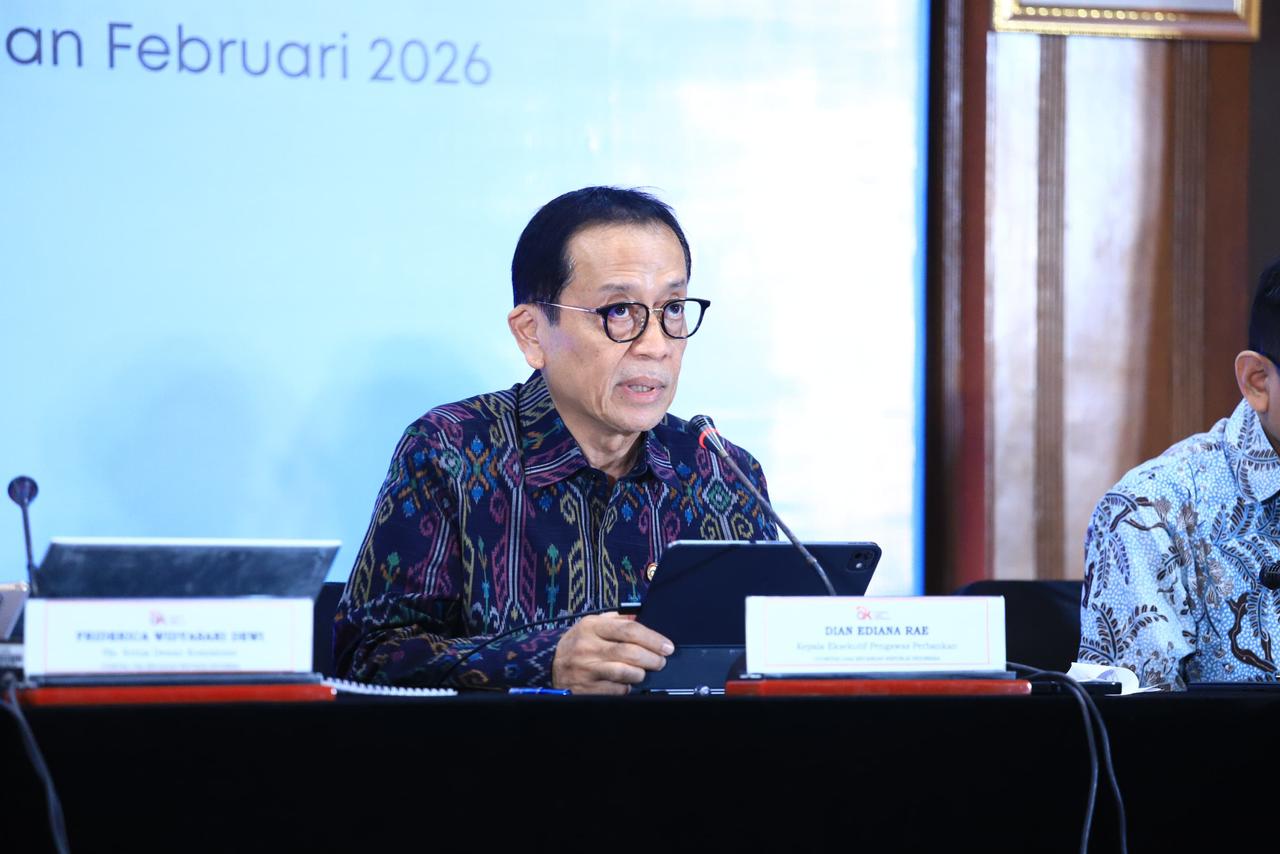
Deputi Komisioner OJK Dian Ediana Rae mengatakan kinerja perbankan hingga Juli 2026 masih tumbuh positif. Kredit perbankan tumbuh 13,58 persen secara tahunan (yoy), sementara DPK tumbuh 11,21 persen yoy.
“Dari sisi likuiditas perbankan secara umum masih cukup ample dengan LCR sebesar 187,50 persen di atas ketentuan 100 persen, serta AL/NCD sebesar 102,45 persen dan AL/DPK sebesar 23,10 persen, jauh di atas threshold,” kata Dian dalam jawaban tertulisnya yang dikutip Rabu, 23 September 2026.
Adapun kualitas kredit perbankan juga masih terjaga. Rasio kredit bermasalah atau Non-Performing Loan (NPL) tercatat sebesar 2,10 persen, sedangkan Loan at Risk (LaR) berada di level 8,39 persen.
Dian mengatakan LDR perbankan pada Juli 2026 tercatat sebesar 88,38 persen atau meningkat baik secara bulanan maupun tahunan. Kenaikan tersebut sejalan dengan pertumbuhan kredit yang lebih tinggi dibandingkan pertumbuhan DPK.
Menurut dia, peningkatan LDR tidak serta-merta menunjukkan terjadinya pengetatan likuiditas perbankan. Pergerakan rasio tersebut perlu dilihat bersama dengan indikator likuiditas lainnya serta kondisi masing-masing bank.
“Peningkatan LDR tersebut perlu dilihat secara proporsional sebagai bagian dari fungsi intermediasi perbankan, meskipun pada saat yang bersamaan mencerminkan adanya penurunan likuiditas sebagai konsekuensi dari penyaluran kredit yang tumbuh lebih tinggi dibandingkan sumber pendanaannya,” ujar Dian.
OJK mencatat alat likuid perbankan dalam beberapa bulan terakhir memang cenderung melandai, terutama pada bank dengan pertumbuhan kredit yang relatif tinggi. Namun, kondisi likuiditas secara industri masih berada di atas ketentuan minimum.
Dian menambahkan kondisi likuiditas setiap bank juga perlu dilihat berdasarkan karakteristik model bisnis, struktur pendanaan, dan strategi intermediasi masing-masing.
Dari sisi kebijakan makroprudensial, Bank Indonesia telah kembali menaikkan insentif Kebijakan Insentif Likuiditas Makroprudensial (KLM) yang berlaku mulai 1 September 2026. Kebijakan tersebut diharapkan memberikan ruang yang lebih besar bagi bank dalam mengelola likuiditas.
OJK juga meminta perbankan menjaga likuiditas melalui penerapan manajemen risiko yang prudent. Bank perlu memastikan pengelolaan aset dan liabilitas melalui Asset and Liability Management (ALMA), menyediakan aset likuid berkualitas tinggi atau High Quality Liquid Asset (HQLA), melakukan stress testing secara berkala, serta menyiapkan contingency plan.
“OJK akan terus melakukan pemantauan terhadap kondisi likuiditas perbankan baik secara industri maupun individual melalui pengawasan berbasis risiko, khususnya pada bank-bank dengan buffer likuiditas yang relatif terbatas dan rasio likuiditas yang mendekati threshold,” kata Dian.
OJK juga akan berkoordinasi dengan Bank Indonesia, Kementerian Keuangan, dan Lembaga Penjamin Simpanan (LPS) dalam kerangka Komite Stabilitas Sistem Keuangan (KSSK) untuk memantau kondisi likuiditas dan stabilitas sistem keuangan.
Editor: Angga Bratadharma
| Cek Berita dan Artikel yang lain di Google News