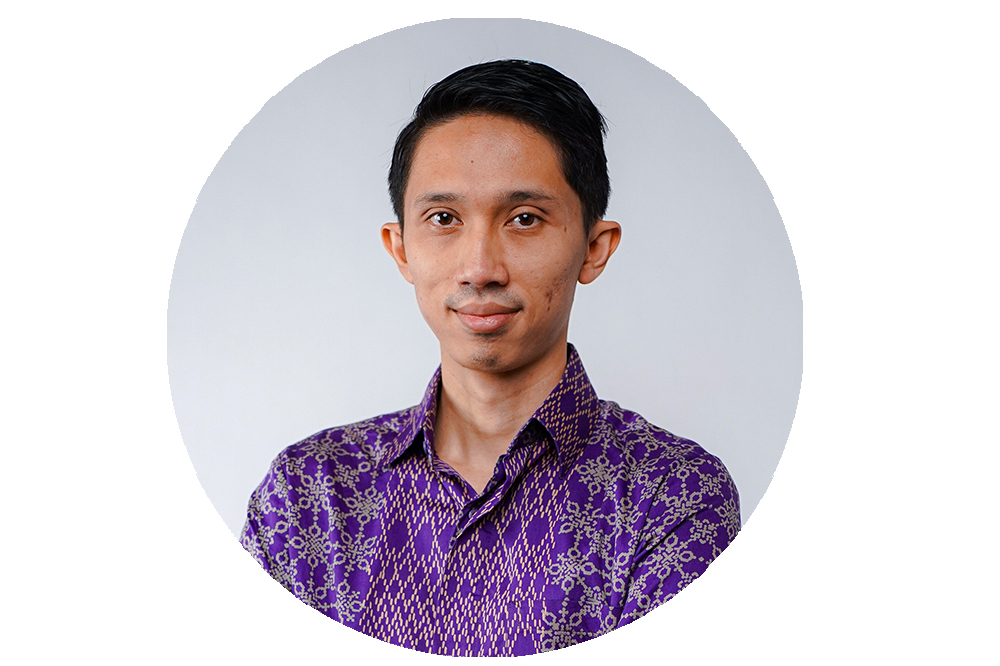
Media Asuransi, JAKARTA – Manulife Aset Manajemen Indonesia (MAMI) menilai koreksi pasar tahun ini agak terlihat berlebihan, jika kita hanya mengacu pada fundamental ekonomi Indonesia yang masih relatif baik. Pertumbuhan ekonomi masih terjaga di atas lima persen, terlepas apakah ditopang oleh konsumsi rumah tangga atau belanja pemerintah.
Selain itu, di tengah lonjakan harga energi, inflasi masih terkendali. Rasio utang pemerintah relatif terjaga dibandingkan dengan banyak negara di kawasan, dan defisit fiskal masih bertahan di bawah batas tiga persen terhadap PDB (Product Domestic Bruto).
Di lain pihak, valuasi (forward P/E) saham Indonesia akhir Oktober lalu berada di kisaran 7-8 kali, sudah mendekati valuasi sejumlah pasar saham berklasifikasi Frontier dan Standalone, yang artinya pasar telah cukup memperhitungkan ‘harga yang harus dibayar’ atas risiko arus dana, tata kelola, dan ketidakpastian kebijakan.
|Baca juga: Hasil Review MSCI Jadi Perhatian, Mirae Asset Sekuritas Soroti Tantangan Pasar Saham Indonesia
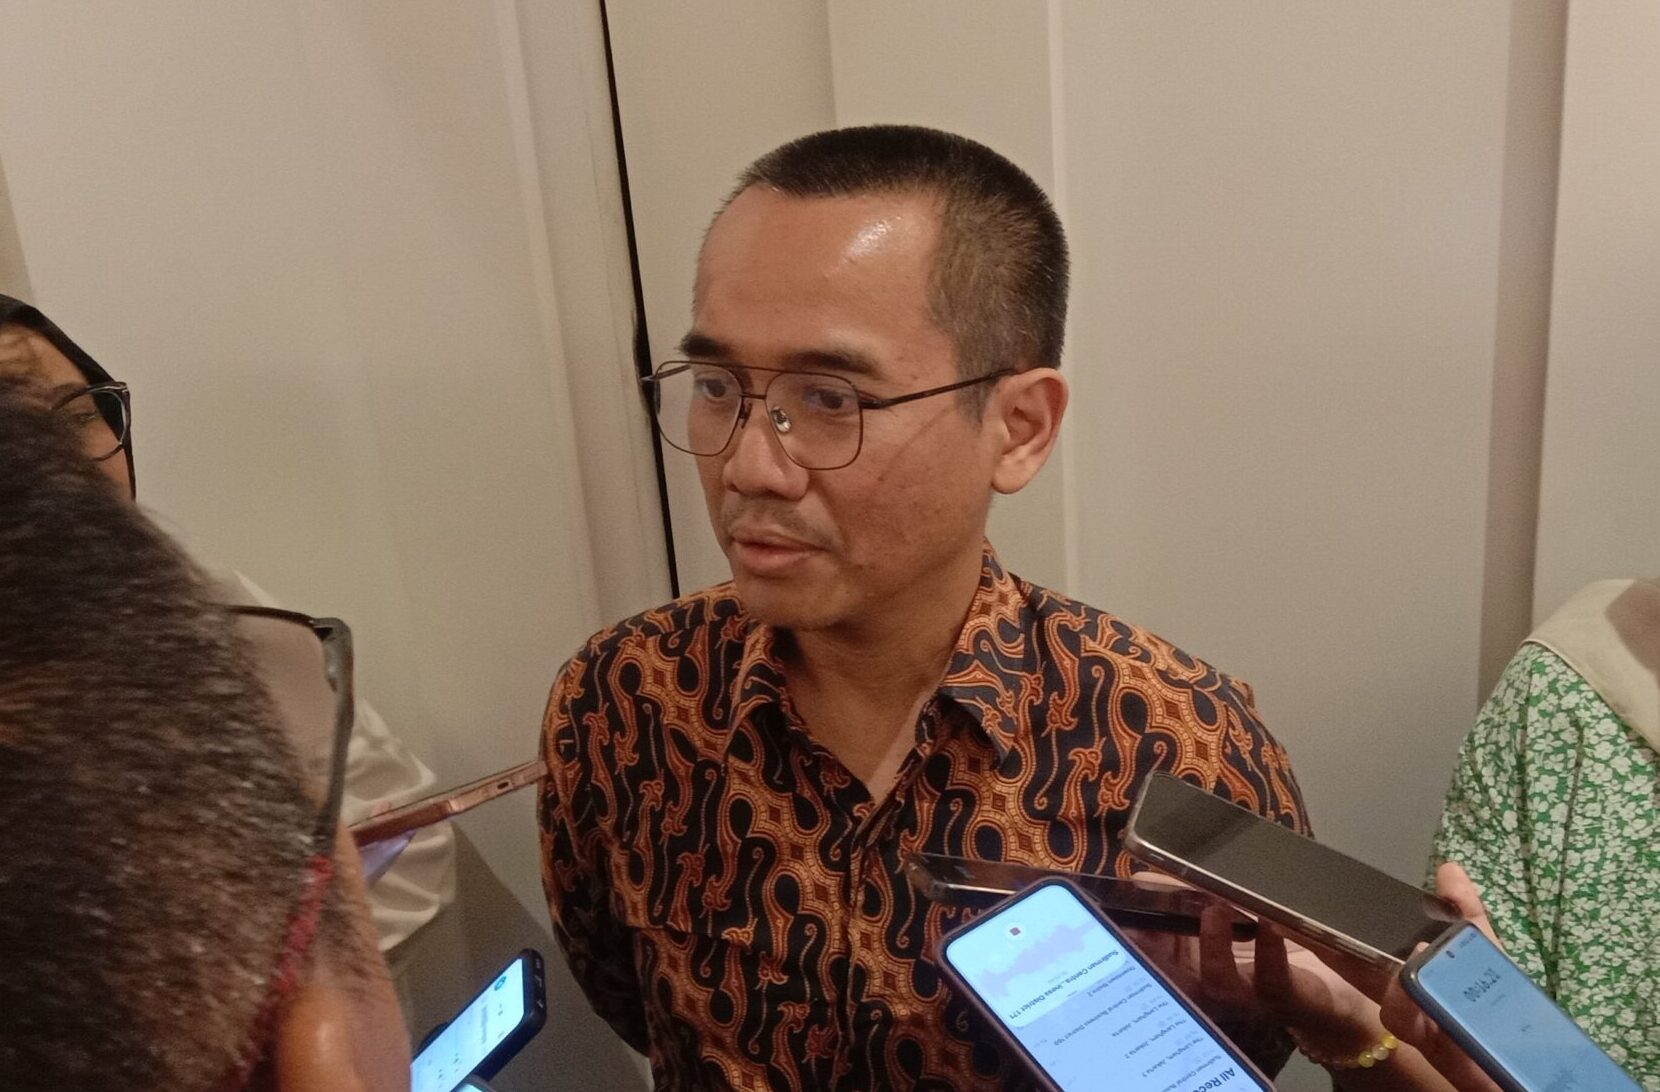
Senior Portfolio Manager MAMI, Rizki Ardhi, mengingatkan bahwa harga saham yang murah tidak selalu artinya layak untuk dibeli. “Kami tetap fokus pada pemilihan emiten berkualitas yang prospek bisnisnya tetap baik, dengan arus kas dan tingkat utang yang sehat, tata kelola yang baik, dan yang amat penting adalah kemampuan menjaga keuntungan dalam berbagai kondisi ekonomi,” katanya dalam keterangan resmi.
Dia tambahkan, gejolak pasar dapat membuka peluang, tetapi investor tetap perlu memilih perusahaan secara cermat, bukan sekadar membeli pasar secara keseluruhan.
Menurut Rizki, di pasar finansial, tidak ada kepastian yang mutlak. Investor hanya dapat mencermati arah pasar sambil menyadari bahwa kondisinya dapat berubah. Beberapa indikator yang perlu dipantau saat ini adalah perkembangan konsultasi MSCI, stabilitas rupiah dan yield obligasi, arus dana asing, serta prospek laba perusahaan.
“Jika indikator-indikator tersebut mulai stabil dan valuasi tetap menarik, investor berprofil agresif dengan horizon jangka panjang dapat mulai mempertimbangkan investasi secara bertahap. Hal yang ingin kami tekankan, keputusan investasi sebaiknya tidak didasarkan pada upaya menebak titik terendah pasar, tetapi pada disiplin dan konsistensi,” tuturnya.
|Baca juga: Jalan Terjal BEI Menuju Pasar Saham Kelas Dunia
Di tengah tekanan pasar, MAMI melihat ada beberapa peluang yang dapat dimanfaatkan investor saham Indonesia. Pertama, sektor konsumsi, khususnya perusahaan dengan merek yang kuat, jaringan distribusi luas, struktur biaya yang efisien, serta kemampuan menjaga dan memulihkan margin.
Pertumbuhan ekonomi di kisaran lima persen tetap dapat menjadi penopang permintaan domestik, meskipun pemulihan konsumsi saat ini belum merata. Pelemahan rupiah dan dampak El Niño dapat meningkatkan biaya bahan baku dan menjadi risiko bagi pertumbuhan laba.
“Namun perusahaan dengan pricing power dan eksekusi yang baik secara historis memiliki kemampuan untuk memulihkan margin secara bertahap. Dengan valuasi yang relatif rendah, kami melihat profil risk-reward sektor ini masih menarik,” tutur Rizki.
Sedang yang kedua, pertumbuhan struktural melalui hilirisasi komoditas. Kebijakan pemerintah untuk mendorong hilirisasi, termasuk pada nikel, aluminium, dan tembaga, membuka peluang investasi jangka panjang di sepanjang rantai nilai.
Meskipun harga komoditas cenderung fluktuatif, perusahaan yang memiliki operasi terintegrasi, struktur biaya kompetitif, serta neraca yang sehat, umumnya berada dalam posisi yang lebih baik untuk menghadapi volatilitas harga, tekanan biaya, maupun perubahan regulasi.
Prospek permintaan global juga tetap memberikan dukungan terhadap sektor ini. “Pada tingkat valuasi yang relatif rendah, terdapat margin of safety yang lebih baik dalam menghadapi potensi volatilitas harga komoditas ke depan,” jelas Rizki.
Editor: S. Edi Santosa
| Cek Berita dan Artikel yang lain di Google News