Industri asuransi memasuki fase ketika risiko tidak lagi mudah dibaca hanya dari pengalaman masa lalu. Perubahan iklim, bencana alam, serangan siber, ketegangan geopolitik hingga perkembangan Artificial Intelligence (AI) membuat pola risiko bergerak lebih cepat, sementara data historis belum tentu mampu menggambarkan seberapa besar kerugian yang akan muncul.
Bagi perusahaan asuransi, persoalannya bukan hanya bagaimana membayar klaim ketika risiko terjadi. Tantangan yang lebih besar adalah bagaimana mengukur eksposur sejak awal, menentukan harga yang sesuai, menjaga kecukupan modal, dan memastikan kapasitas reasuransi tetap tersedia ketika terjadi kerugian besar secara bersamaan.
Jika climate risk dapat menghasilkan klaim dalam jumlah besar, cyber risk menghadirkan ancaman terhadap mesin operasional perusahaan itu sendiri. Risiko tersebut semakin relevan karena digitalisasi membuat perusahaan asuransi semakin bergantung pada sistem teknologi, vendor, cloud, data dan konektivitas antarlembaga.
Gangguan pada satu bagian dapat menghambat proses underwriting, pembayaran klaim hingga pelaporan. Di sisi lain, teknologi juga menjadi bagian dari solusi. AI mulai digunakan perusahaan asuransi, terutama dalam lini kesehatan.
Tantangan yang dihadapi industri asuransi memang cukup berat. Industri baru memasuki implementasi PSAK 117. Implementasinya bukan sekadar perubahan pencatatan akuntansi, tetapi berdampak terhadap sistem, data, sumber daya manusia, proses aktuaria, hingga cara perusahaan membaca kinerja bisnisnya.
Di sisi lain, industri asuransi harus memenuhi tahapan peningkatan ekuitas. Pada akhir Desember tahun ini, perusahaan asuransi harus memiliki ekuitas minimum Rp250 miliar, sedangkan perusahaan reasuransi minimum Rp500 miliar. Dua tahun kemudian, yakni Desember 2028 berlaku aturan untuk perusahaan asuransi yang masuk KPPE 1, ekuitas minimum Rp500 miliar dan KPPE 2 sebesar Rp1 triliun. Sementara untuk perusahaan reasuransi, KPPE 1 sebesar Rp1 triliun dan KPPE 2 sebesar Rp2 triliun.
Sementara itu, saat ini regulator sedang menyiapkan metodologi New Risk Based Capital (New RBC) yang semakin risk-sensitive. New RBC juga akan semakin berbasis pada profil risiko masing-masing perusahaan.
Terkait hal-hal di atas, kami dalam rapat redaksi Media Asuransi memutuskan untuk mengangkat isu penting seputar tantangan di industri asuransi sebagai tema cover story (CS) edisi September ini. Ada tiga tulisan yang menjadi satu kesatuan dalam CS edisi ini. Pertama, CS 1 dengan judul “Memperkuat Kepercayaan dan Fondasi Industri Asuransi”. Kedua, CS 2 dengan judul “Industri Asuransi Menghadapi Risiko dan Tantangan Baru”. Kemudian yang ketiga, CS 3 dengan judul “Industri Makin Sehat, Kuat, dan Tetap Tumbuh untuk Beri Pelindungan ke Masyarakat yang Lebih Luas”.
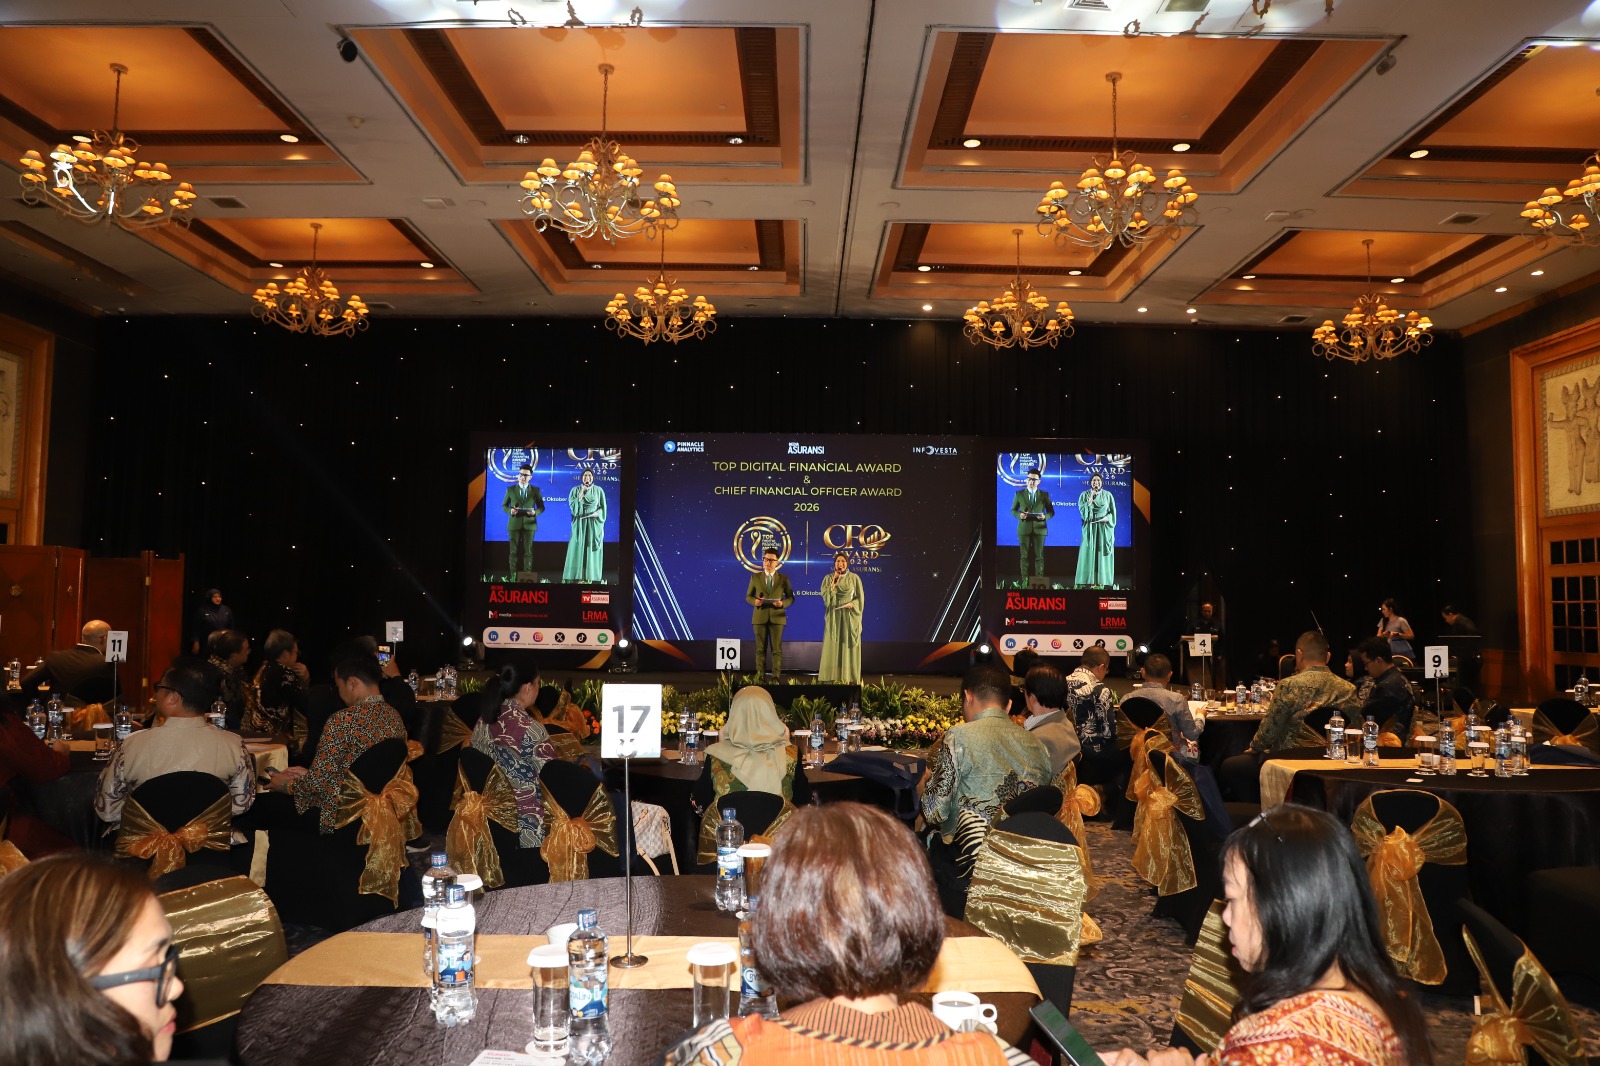
Walau menghadapi tantangan yang cukup berat, Media Asuransi melihat bahwa ada beberapa perusahaan asuransi jiwa, asuransi umum, dan reasuransi, baik konvensional maupun syariah yang memiliki kinerja bagus, melebihi para pesaingnya. Salah satu pihak yang berperan menjaga kinerja perusahaan tetap bagus adalah Direktur Keuangan (Dirkeu) atau Chief Financial Officer (CFO).
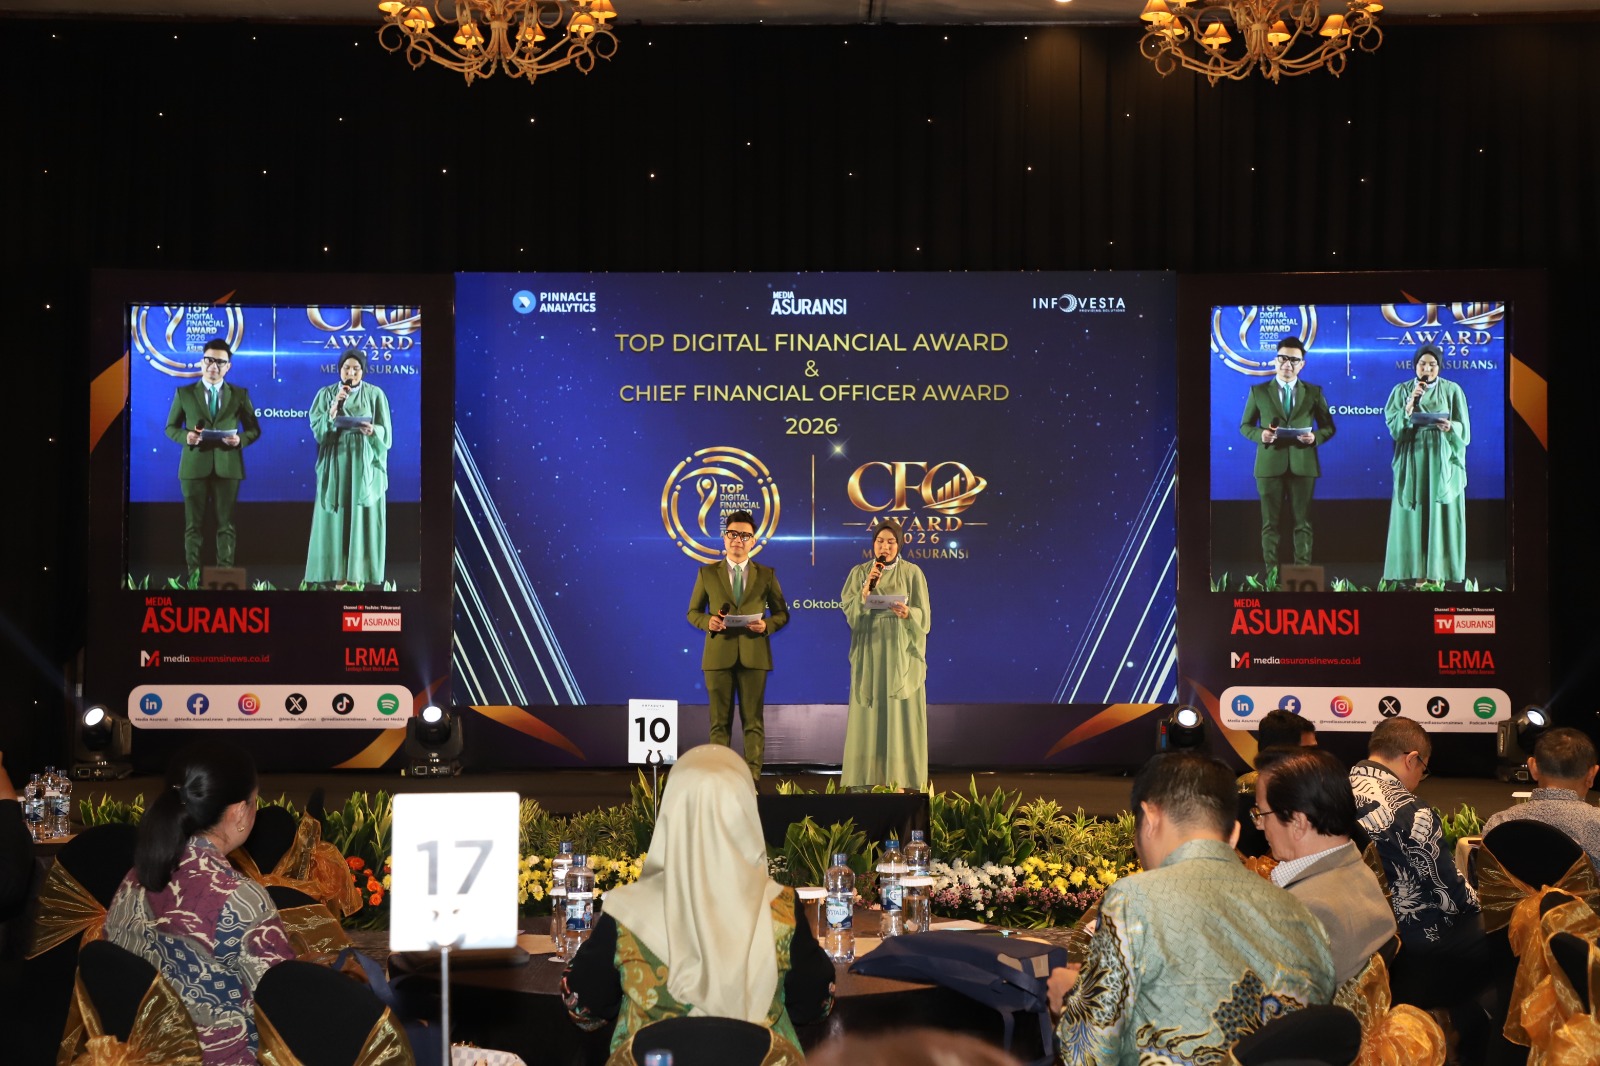
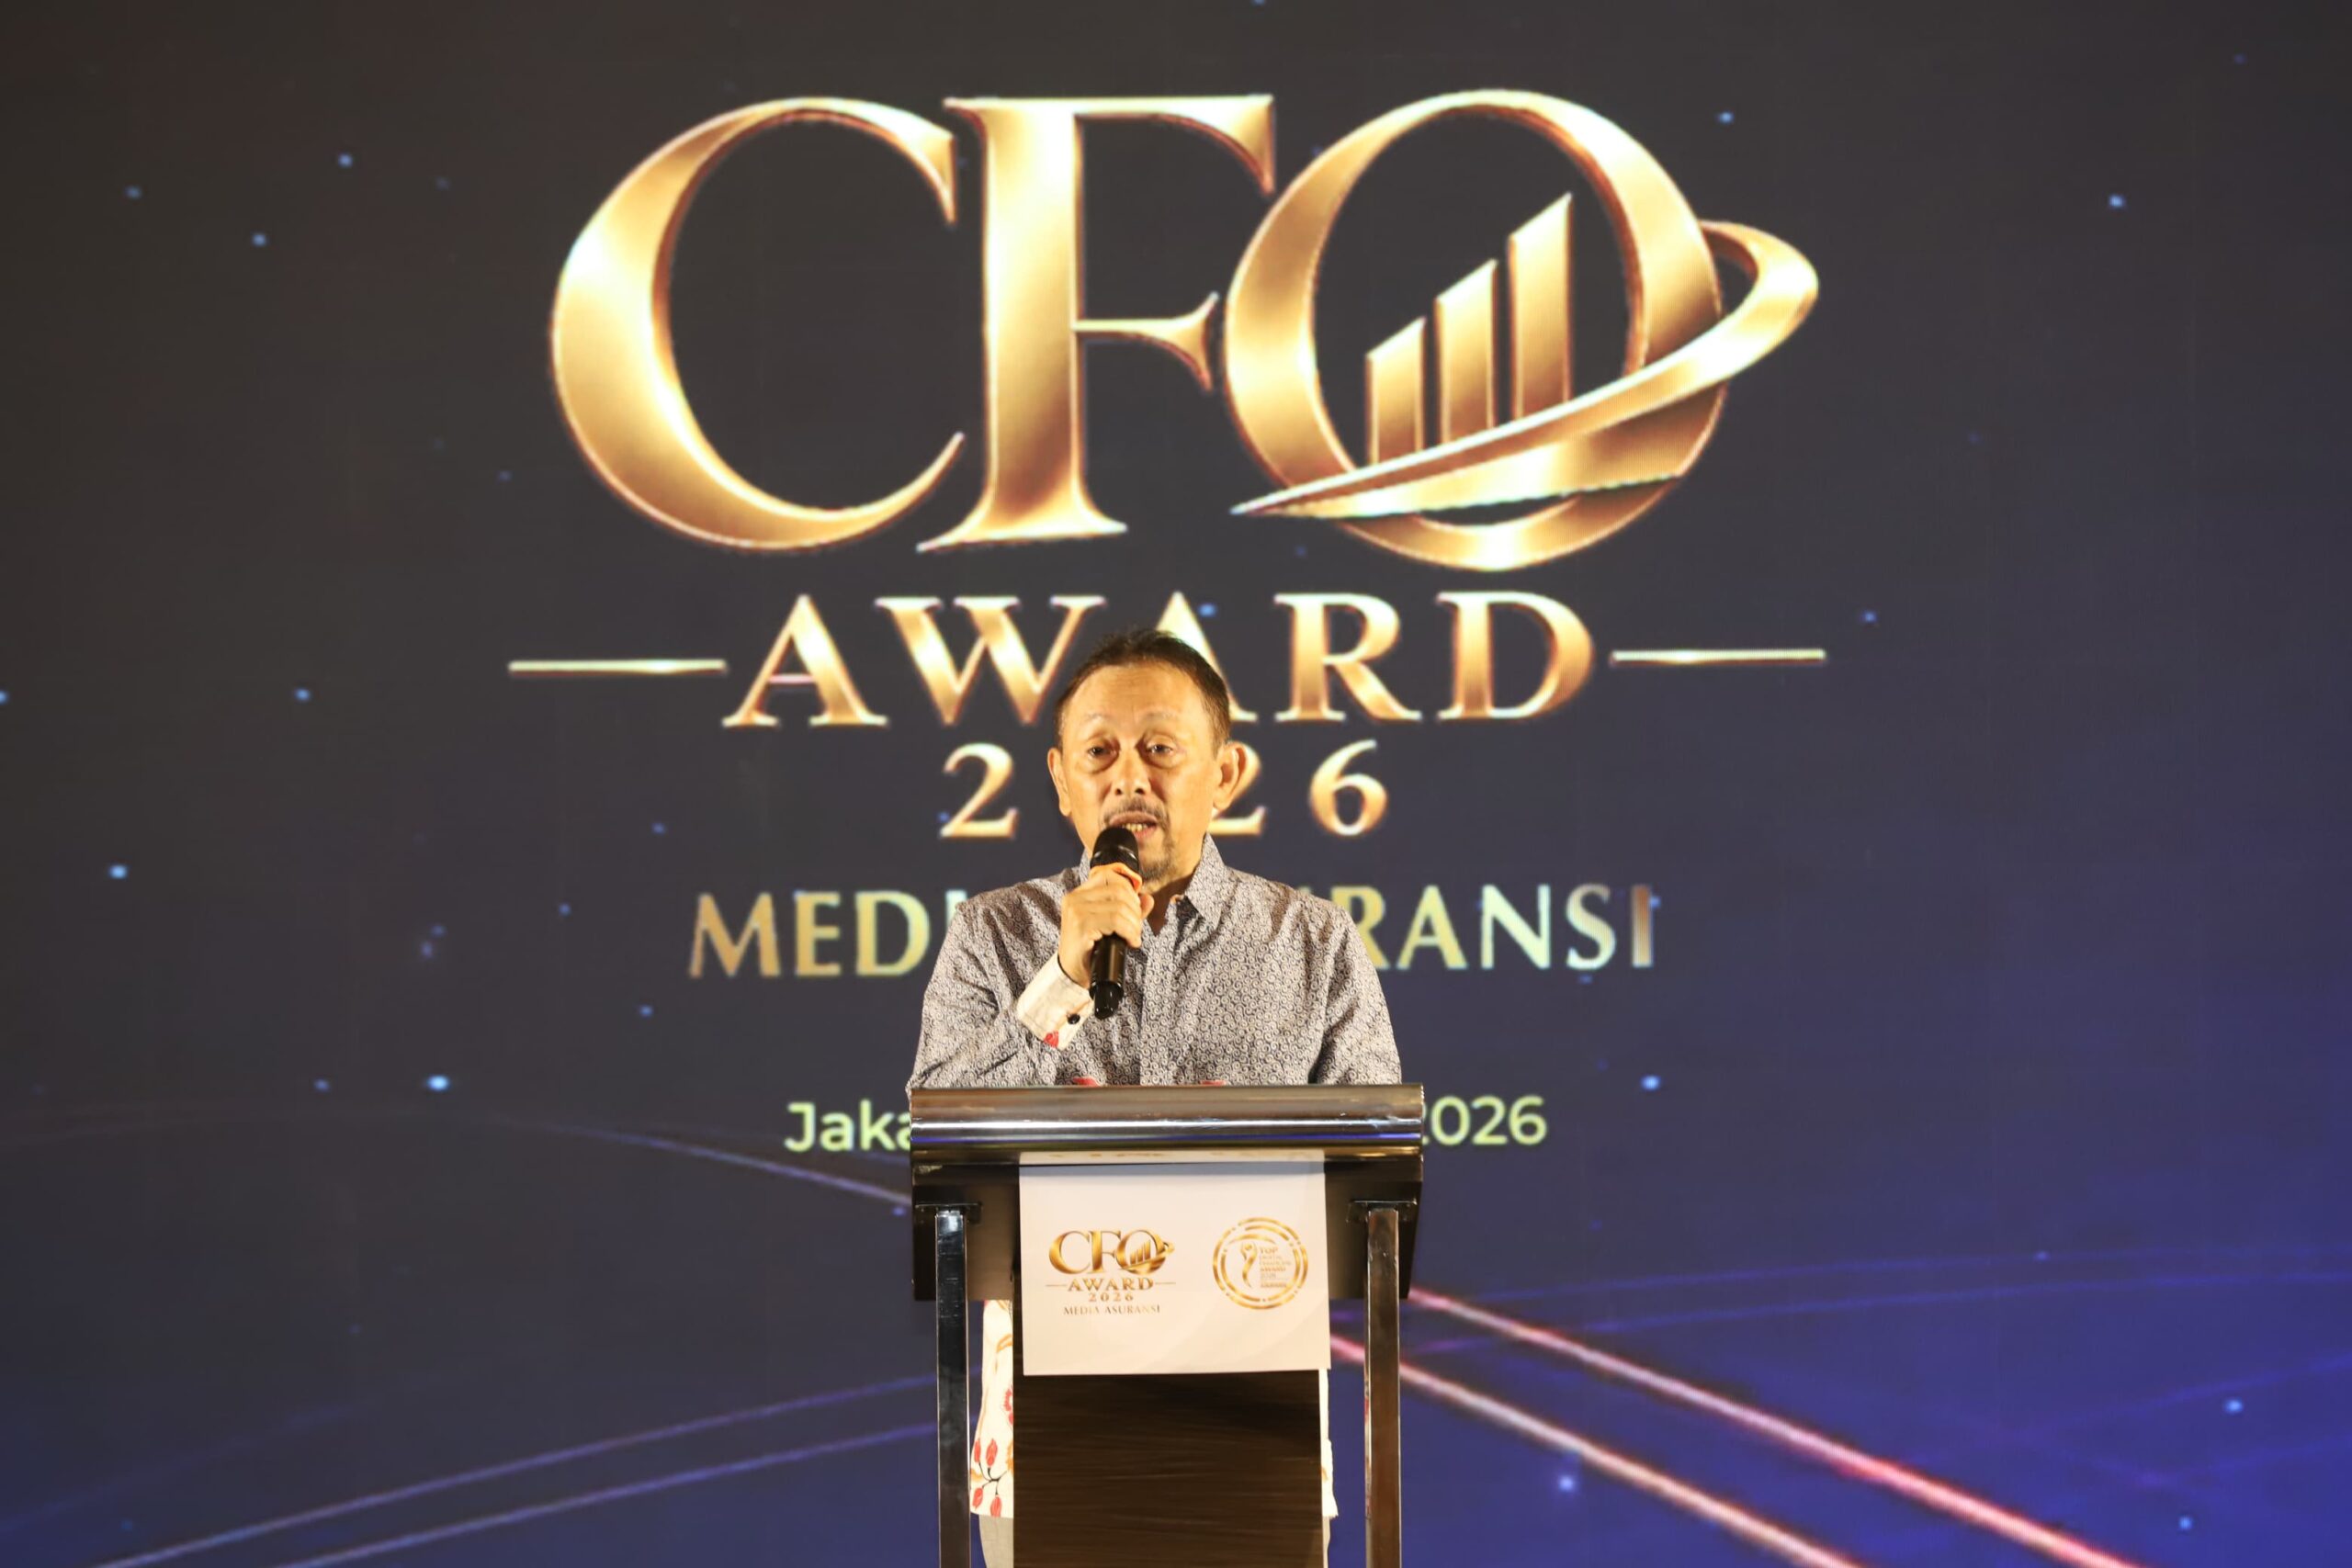
Artikel mengenai CFO Award 2026, yakni tentang indikator penilaian, profil singkat dewan juri, serta profil singkat para CFO peraih award, kami sajikan juga dalam majalah edisi ini. Selamat membaca.
| Cek Berita dan Artikel yang lain di Google News