
Oleh: DR. Eddy Keleng Ate Berutu
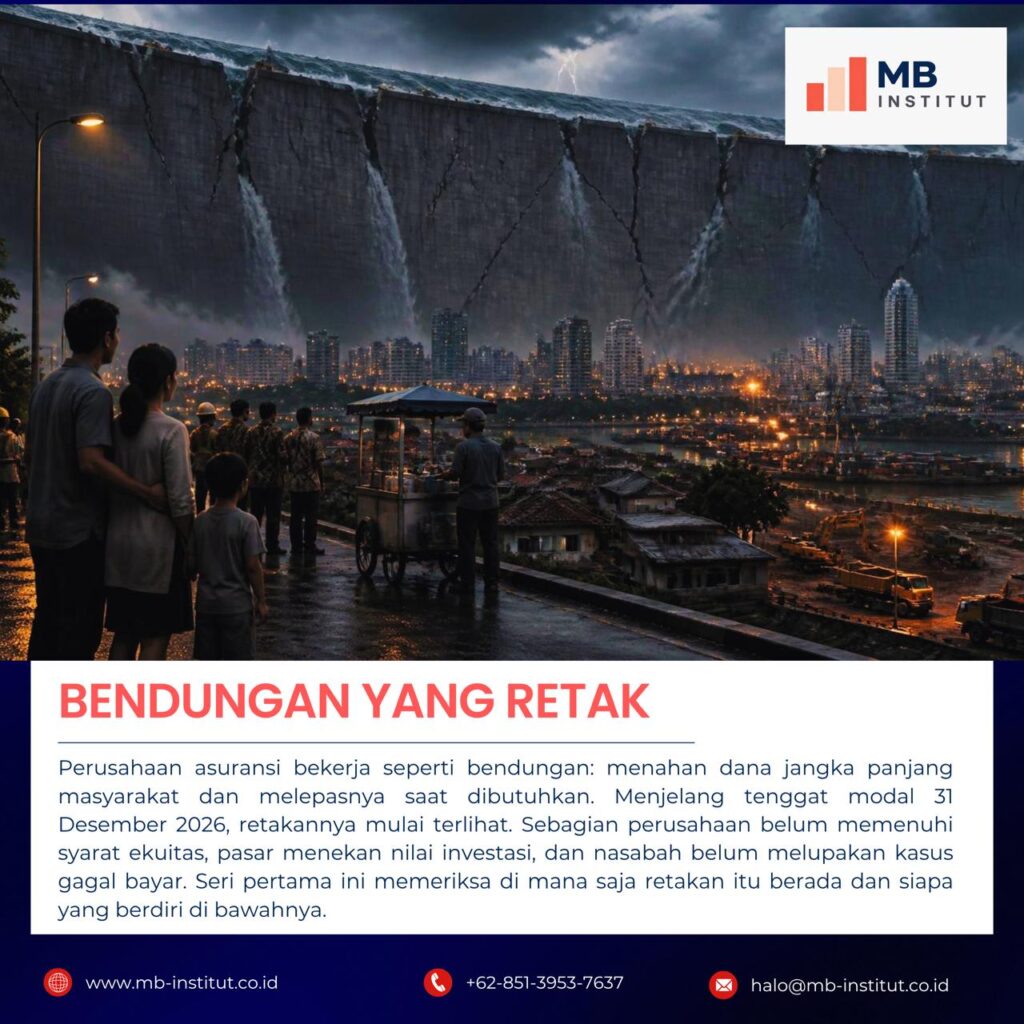
Tulisan ini merupakan seri 1 dari 2. Dana jangka panjang masyarakat, modal yang diuji, dan kepercayaan yang mulai merembes.
Perusahaan asuransi bekerja seperti bendungan, yakni menahan dana jangka panjang masyarakat dan melepasnya saat dibutuhkan. Menjelang tenggat ekuitas minimum pada 31 Desember 2026, retakannya mulai terlihat. Sebagian perusahaan belum memenuhi syarat ekuitas, pasar menekan nilai investasi, dan nasabah belum melupakan kasus gagal bayar. Seri pertama ini memeriksa di mana saja retakan itu berada dan siapa yang berdiri di bawahnya.
Asuransi Menjual Janji
Produk asuransi adalah janji untuk membayar di masa depan, sehingga kepercayaan adalah barang yang dijual. Nasabah membayar premi hari ini untuk klaim yang mungkin baru diajukan dua puluh tahun lagi.
Selama itu nasabah tidak dapat memeriksa apa yang terjadi di balik dinding. Mereka tidak membaca laporan aktuaris dan tidak hadir di rapat komite investasi.
Karena itu industri asuransi merasakan krisis kepercayaan lebih tajam daripada industri lain. Keraguan pasar terhadap pengelolaan keuangan negara, lembaga, dan korporasi ikut membebani perusahaan yang menyimpan dana jangka panjang masyarakat.
Retakan yang Terlihat
Ketidakpercayaan di asuransi muncul pada tiga hal: sedikitnya orang yang membeli polis, banyaknya polis yang dihentikan sebelum waktunya, dan sulitnya menghimpun modal.
Permodalan sedang diuji tahun ini. POJK 23/2023 mewajibkan asuransi konvensional memiliki ekuitas minimum Rp250 miliar paling lambat 31 Desember 2026. Per Februari 2026, 114 dari 144 perusahaan asuransi dan reasuransi sudah memenuhinya dan sekitar 30 belum (Infobanknews).
Ketentuan modal itu lahir dari kepercayaan yang pernah hilang. Gagal bayar di Jiwasraya, Wanaartha Life, dan Kresna Life membuat banyak calon nasabah bertanya apakah janji asuransi dapat dipegang.
Tekanan pasar 2026 menambah beban pada dinding yang sama. Perusahaan asuransi menyimpan sebagian besar dananya di obligasi negara dan saham. IHSG di kisaran 6.000 dan imbal hasil yang naik langsung menekan hasil investasi dan solvabilitas (Bisnis.com).
Retakan itu memperlebar:
1. Kepercayaan rendah membuat premi baru tumbuh lambat dan polis lama dihentikan.
2. Pendapatan yang lemah membuat pemegang saham enggan menambah modal.
3. Modal yang tipis memperbesar risiko gagal bayar saat klaim atau pasar memburuk.
4. Satu kasus gagal bayar menurunkan kepercayaan pada seluruh industri.
Siapa yang Berdiri di Bawah Bendungan
Perusahaan asuransi dinilai oleh tiga pihak sekaligus, dan masing-masing mencari bukti yang berbeda.
| Pihak | Pertanyaannya | Bukti yang dicari |
| Pemegang polis | Apakah klaim saya dibayar penuh dan tepat waktu? | Kecepatan penyelesaian klaim, penjelasan produk yang jujur, penanganan keluhan |
| Regulator | Apakah perusahaan solven dan dikelola hati-hati? | Ekuitas, tingkat solvabilitas, kecukupan cadangan teknis, laporan aktuaris |
| Pemegang saham, reasuradur, mitra distribusi | Apakah risiko yang ditanggung dihitung dengan benar? | Mutu underwriting, laporan keuangan menurut PSAK 117, rekam jejak investasi |
Ketiganya saling memengaruhi. Reasuradur yang ragu menaikkan harga atau mengurangi kapasitas, lalu perusahaan menanggung lebih banyak risiko sendiri dan regulator makin waspada.
Pemegang polis adalah pihak yang paling lemah posisinya. Mereka menilai seluruh industri dari pengalaman klaim sendiri dan cerita orang lain.
Bagi asuransi milik negara, penataan BUMN di bawah Danantara menambah satu penilai lagi. Pemilik baru wajar membandingkan mutu tata kelola antarperusahaan sebelum memutuskan mana yang digabung dan mana yang diperkuat.
Dari mana retakan itu berasal
Aturan industri asuransi bertambah cepat, mulai dari modal minimum, PSAK 117, hingga ketentuan penjualan unitlink. Kemampuan orang untuk menjalankannya tumbuh lebih lambat.
Kegagalan besar di asuransi jiwa umumnya bermula dari dua keputusan. Perusahaan menjanjikan imbal hasil pasti yang terlalu tinggi, lalu mengejarnya dengan investasi berisiko.
Keputusan seperti itu lolos karena kesenjangan di empat tempat:
• Dewan dan manajemen puncak.
Komisaris dan direksi harus mampu menguji asumsi aktuaria dan usulan investasi, bukan sekadar menyetujuinya.
• Fungsi teknis.
Aktuaris, pengelola risiko, dan akuntan yang menguasai PSAK 117 masih terbatas jumlahnya.
• Garis depan.
Agen dan petugas klaim menentukan pengalaman nasabah, tetapi sering dinilai dari target penjualan dan penghematan klaim.
• Budaya.
Cadangan yang kurang atau produk yang merugi sering terlambat dilaporkan karena pembawa kabar buruk tidak dilindungi.
Penggabungan usaha yang didorong ketentuan modal akan memperbesar kebutuhan ini. Perusahaan hasil merger harus menyatukan kebijakan underwriting, pedoman investasi, dan budaya kerja yang berbeda.
Menuju Seri Kedua
Modal dapat disetor dalam satu hari, sedangkan kepercayaan tidak. Dinding yang lebih tebal tidak menolong bila tidak ada orang yang mampu memeriksa retakannya.
Seri kedua, Menambal Sebelum Jebol, membahas cara memperbaikinya: GRC sebagai struktur, ESG sebagai laporan kondisi yang dapat diperiksa publik, dan kapabilitas manusia sebagai tenaga perbaikannya.
Penulis adalah Co-Founder MB-Institut, lembaga pengembangan kapasitas bagi BUMN, korporasi, dan lembaga pemerintahan, dengan fokus pada Governance, Risk & Compliance, kepemimpinan adaptif, ESG, serta mutu dan keamanan pangan (HACCP/ISO 22000).
Sumber
• OJK Sebut 114 Perusahaan Asuransi Penuhi Modal, 30 Masih Tertinggal, Infobanknews, 7 April 2026
• Membaca Arah IHSG & Rupiah Usai Prabowo Reshuffle Kabinet, Bisnis.com, 2 Oktober 2026
• Kasus Jiwasraya, Wanaartha Life, dan Kresna Life, serta rujukan PSAK 117 dan aturan unit link, ditulis dari pengetahuan umum dan belum diperiksa ulang ke dokumen aslinya
| Cek Berita dan Artikel yang lain di Google News