Media Asuransi, JAKARTA – Kebiasaan membayar tagihan sehari-hari ternyata dapat menjadi bagian dari informasi yang digunakan untuk menilai kelayakan kredit seseorang.
Otoritas Jasa Keuangan (OJK) mengungkap pembayaran tagihan listrik hingga aktivitas belanja melalui e-commerce dapat menjadi salah satu sumber data dalam penilaian skor kredit.
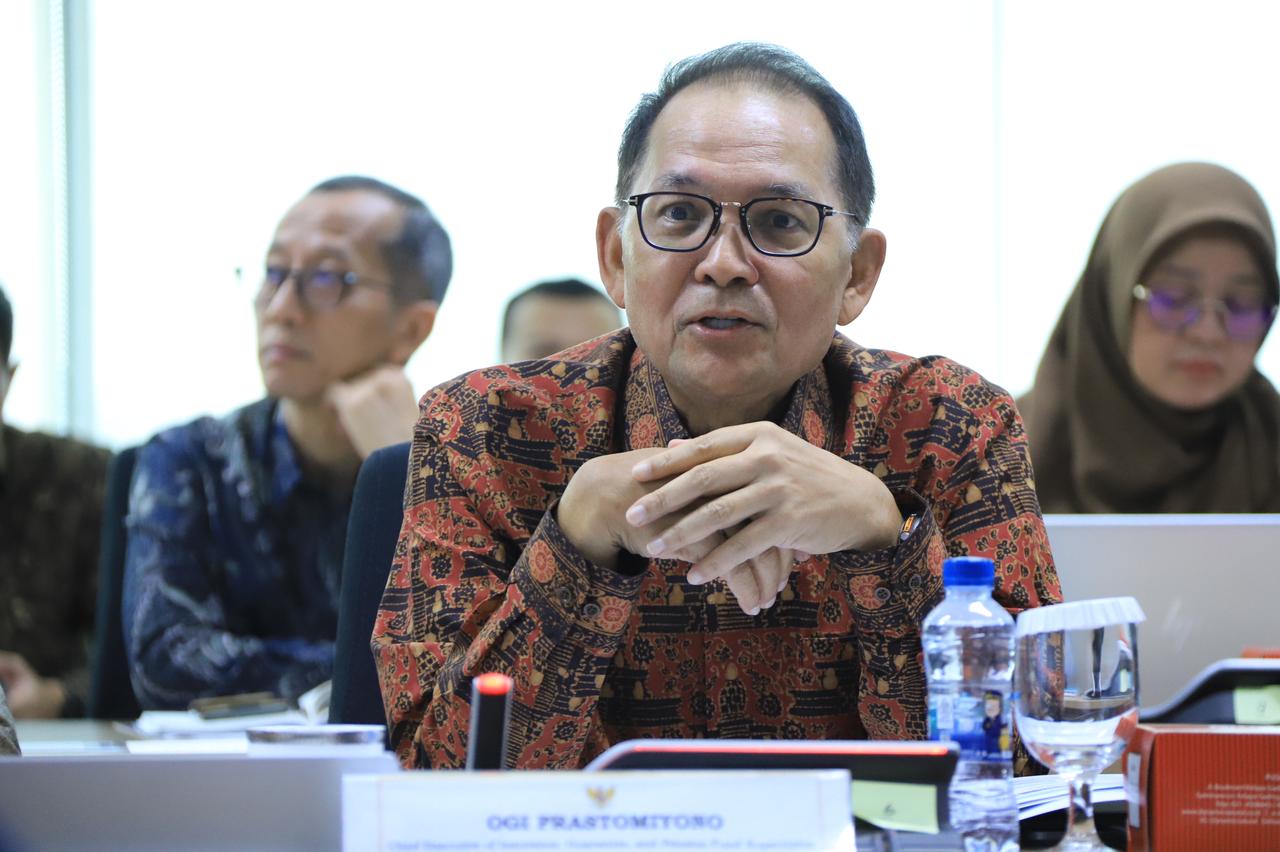
Direktur Analisis Informasi dan Manajemen Krisis Perbankan OJK Bayu Husodo mengatakan data yang digunakan dalam penilaian kredit tidak hanya berasal dari Sistem Layanan Informasi Keuangan (SLIK) atau yang sebelumnya dikenal sebagai BI Checking.
Menurut dia, Lembaga Pengelola Informasi Perkreditan (LPIP) juga dapat mengolah data dari berbagai sumber di luar lembaga keuangan. Sumber tersebut antara lain data publik, telekomunikasi, e-commerce, hingga utilitas.
“Misalnya Bapak Ibu juga sering belanja Shopee. Cara bayarnya gimana? Misalnya pakai PayLater atau bagaimana. Kemudian utilitas, cara Bapak Ibu membayar katakanlah PAM, apakah tepat waktu atau sering telat,” kata Bayu dalam webinar yang digelar OJK Institute, Kamis, 17 September 2026.
|Baca juga: Menkeu Suahasil: Pertimbangan DPD RI Jadi Masukan Penting untuk RAPBN 2027
Bayu memberikan gambaran mengenai bagaimana perbedaan kebiasaan pembayaran seseorang dapat menjadi tantangan dalam menghitung skor kredit secara adil.
Ia mencontohkan seseorang yang rutin menggunakan PayLater dan selalu membayar tepat waktu. Namun, di sisi lain, orang tersebut justru kerap terlambat membayar tagihan listrik hingga dua bulan dan baru melunasinya ketika layanan hampir diputus.
“Bagaimana fairness menghitung credit score orang ini? Itulah makanya kami di OJK juga konsentrasi pada bagaimana LPIP ini menghitung, memodelkan, menskorkan seseorang,” ujarnya.
|Baca juga: Nasib Asuransi Kredit di Program Penjaminan Polis Belum Final, Ini Penjelasan OJK!
Menurut Bayu, semakin beragam data yang digunakan dalam penilaian kredit, semakin penting bagi OJK untuk memastikan metode penghitungan skor dilakukan secara tepat. Pasalnya, setiap jenis data memiliki karakteristik yang berbeda dalam menggambarkan kondisi keuangan seseorang.
OJK, lanjut Bayu, turut mengawasi model yang digunakan LPIP dalam mengolah dan memberikan skor kredit. Pengawasan tersebut dilakukan untuk memastikan informasi yang digunakan akurat dan dapat dipertanggungjawabkan.
Bayu mengatakan keberadaan LPIP diharapkan dapat mengurangi kesenjangan informasi antara calon debitur dan lembaga jasa keuangan. Dengan basis data yang lebih luas, penilaian kemampuan seseorang dalam memperoleh kredit diharapkan menjadi lebih objektif.
Di sisi masyarakat, sistem tersebut juga dapat membantu membangun reputasi kredit. Bayu menilai masyarakat perlu semakin memahami bagaimana kondisi dan kebiasaan keuangan pribadi mereka dapat tercermin dalam informasi perkreditan.
Editor: Angga Bratadharma
| Cek Berita dan Artikel yang lain di Google News