
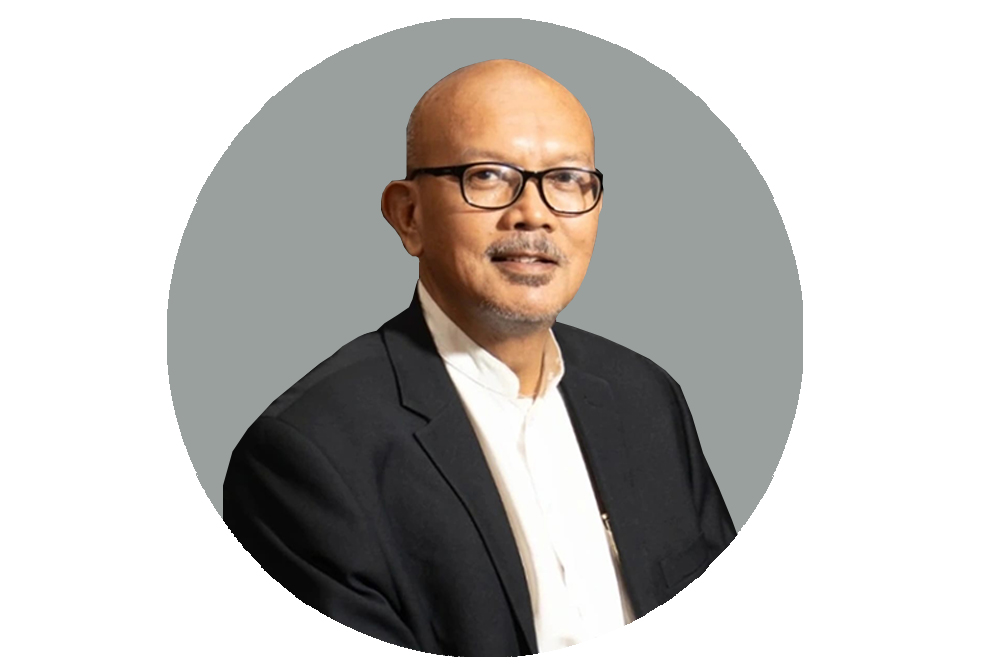
Oleh: Mhd. Taufik Arifin
Data kinerja industri asuransi umum hingga kuartal II/2026 yang disampaikan Asosiasi Asuransi Umum Indonesia (AAUI), menunjukkan posisi strategis broker semakin kuat. Dengan kontribusi sebesar 36,71 persen terhadap premi asuransi umum, broker bukan lagi sekadar perantara transaksi, tetapi memiliki peran penting dalam menentukan arah pertumbuhan industri.
Ada satu angka menarik dari laporan kinerja industri asuransi umum Indonesia hingga kuartal II/2026 yang menurut saya perlu mendapat perhatian lebih besar dari seluruh pemangku kepentingan industri: 36,71 persen.
Angka tersebut menunjukkan kontribusi jalur pialang asuransi terhadap premi industri asuransi umum melalui berbagai kanal distribusi. Angka ini bahkan menempatkan broker pada posisi yang sangat strategis dalam ekosistem distribusi asuransi umum Indonesia.
Pertanyaannya kemudian bukan lagi, “Seberapa besar peran broker?” Pertanyaan yang lebih relevan adalah: “Apa yang harus dilakukan broker dengan posisi strategis tersebut?”
Data ini menjadi semakin menarik karena pada saat yang sama industri asuransi umum menghadapi tantangan yang tidak ringan.
Menurut laporan Analisis Triwulan 2 Tahun 2026 yang diterbitkan AAUI, perekonomian Indonesia pada kuartal II/2026 tumbuh 5,29 persen secara tahunan. Kredit perbankan tumbuh 11,51 persen menjadi Rp8.918 triliun, sementara dana pihak ketiga meningkat 13,47 persen menjadi Rp10.294 triliun. Kondisi tersebut memberikan ruang bagi pertumbuhan kebutuhan proteksi, antara lain pada sektor properti, kendaraan bermotor, marine cargo, engineering, kredit, dan penjaminan.
Namun, pertumbuhan ekonomi tersebut belum otomatis diterjemahkan menjadi pertumbuhan premi.
Premi Stagnan, Klaim Meningkat
Data AAUI menunjukkan premi asuransi umum hingga kuartal II/2026 mencapai sekitar Rp58,195 triliun, turun 0,5 persen dibandingkan periode yang sama tahun sebelumnya sebesar Rp58,501 triliun.
Namun yang lebih mengkhawatirkan adalah perkembangan klaim. Klaim meningkat dari Rp21,174 triliun menjadi Rp27,356 triliun, atau naik 29,2 persen. Dengan demikian, rasio klaim industri meningkat secara signifikan.
Di sinilah tantangan sebenarnya. Industri tidak cukup hanya mengejar pertumbuhan premi. Ketika premi relatif stagnan sementara klaim meningkat hampir 30 persen, pertumbuhan yang sehat membutuhkan sesuatu yang lebih fundamental: kualitas risiko, kualitas underwriting, pricing yang memadai, dan pengelolaan risiko yang lebih baik.
Pada titik inilah peran broker menjadi semakin penting. Broker seharusnya tidak hanya hadir ketika nasabah meminta quotation. Broker harus hadir sebelum risiko ditransfer, ketika risiko dianalisis, ketika struktur program asuransi dirancang, dan ketika klaim terjadi. Dengan kata lain, broker harus bergeser dari insurance intermediary menjadi risk advisor.
36,71 persen, Angka yang Tidak Boleh Diabaikan
Jika melihat struktur distribusi premi, laporan AAUI memberikan gambaran yang sangat menarik. Kontribusi pialang asuransi tercatat sebesar 31,16 persen melalui face to face, 5,16 persen melalui telemarketing, dan 0,39 persen melalui digital.
Jika ketiga kanal tersebut dijumlahkan, kontribusinya mencapai 36,71 persen dari premi. Artinya, lebih dari sepertiga premi asuransi umum yang tercatat dalam laporan tersebut berkaitan dengan jalur distribusi pialang.
Angka ini mempunyai makna strategis. Selama ini broker sering dipandang hanya sebagai salah satu kanal distribusi bersama agen, bancassurance, direct marketing, dan kanal lainnya. Tetapi data tersebut menunjukkan bahwa broker sesungguhnya memiliki economic relevance yang sangat besar terhadap industri.
Lebih menarik lagi, kontribusi broker terhadap klaim juga tercatat sekitar 35,80 persen, yang terdiri dari 30,02 persen melalui face to face, 5,54 persen melalui telemarketing, dan 0,24 persen melalui digital.
Perbandingan tersebut memberikan pesan penting, yakni broker bukan hanya membawa premi masuk ke industri, tetapi juga terlibat dalam portofolio risiko yang menghasilkan klaim. Oleh karena itu, keberhasilan broker tidak seharusnya hanya diukur dari berapa besar premi yang berhasil ditempatkan. Ukuran keberhasilan broker harus mulai bergeser kepada kualitas risiko yang ditempatkan dan kualitas layanan yang diberikan sepanjang siklus risiko.
Dari Placement ke Risk Management
Model bisnis broker tradisional sering kali dimulai ketika klien meminta bantuan untuk mendapatkan asuransi. Broker menerima data, mengirimkannya kepada beberapa perusahaan asuransi, melakukan negosiasi premi, membandingkan quotation, kemudian menyampaikan pilihan kepada klien.
Model tersebut tetap diperlukan. Tetapi dunia risiko sudah berubah. Perusahaan saat ini menghadapi risiko siber, supply chain disruption, climate risk, business interruption, geopolitical risk, technology risk, environmental liability, hingga perubahan teknologi kendaraan dan industri.
Oleh karena itu, broker yang hanya menjual capacity akan semakin mudah tergantikan. Sebaliknya, broker yang mampu memahami bisnis klien, mengidentifikasi risiko, menyusun risk financing strategy, memilih struktur deductible yang tepat, menentukan limit yang memadai, melakukan market placement, dan mendampingi klaim akan mempunyai nilai tambah yang jauh lebih tinggi.
Inilah transformasi yang menurut saya harus menjadi agenda utama industri broker Indonesia.
Klaim Naik 29,2 persen, Alarm untuk Broker
Kenaikan klaim industri sebesar 29,2 persen seharusnya tidak hanya menjadi perhatian perusahaan asuransi. Broker juga harus menjadikannya sebagai alarm.
Beberapa lini menunjukkan tekanan yang cukup tinggi. Engineering, misalnya, mencatat rasio klaim 67,0 persen, sementara rasio klaim credit insurance mencapai 99,6 persen. Sedangkan rasio klaim aviation bahkan tercatat 72,5 persen. Di sisi lain, marine cargo rasio klaimnya 29,2 persen, property 37,3 persen, motor vehicle 37,2 persen , dan liability relatif rendah yakni sebesar 6,3 persen.
Angka-angka tersebut menunjukkan bahwa setiap lini usaha mempunyai karakteristik risiko yang berbeda. Di sinilah broker dapat memberikan kontribusi lebih besar. Broker dapat membantu klien memahami mengapa suatu risiko mempunyai harga tertentu. Broker dapat membantu memperbaiki risk profile sebelum renewal.
Broker dapat melakukan claims analysis dan memberikan rekomendasi pencegahan kerugian. Dengan demikian, broker bukan hanya bertanya kepada insurer: “Berapa premi terbaik yang bisa diberikan?” Tetapi juga bertanya kepada klien: “Apa yang dapat kita lakukan agar risiko Anda menjadi lebih baik?”
Perubahan pertanyaan sederhana ini sebenarnya menggambarkan perubahan paradigma yang sangat besar.
Digitalisasi Harus Menjadi Pengungkit
Ada satu hal lain yang juga tidak boleh dilepaskan dari perkembangan distribusi broker, yakni digitalisasi. Kontribusi digital broker dalam laporan AAUI memang masih relatif kecil dibandingkan face to face. Namun, justru angka tersebut menunjukkan adanya ruang pertumbuhan.
Digitalisasi seharusnya tidak dipahami sekadar membuat website atau aplikasi untuk quotation.
Transformasi digital broker harus mencakup seluruh value chain yakni meliputi lead generation, risk profiling, data collection, quotation, placement, policy administration, renewal reminder, claims notification, claims tracking, hingga client dashboard.
Artificial intelligence (AI) dapat membantu melakukan analisis data risiko. API dapat menghubungkan broker dengan insurer dan klien. Data analytics dapat digunakan untuk membaca pola klaim. Teknologi digital juga dapat mempercepat survei dan dokumentasi risiko.
Dengan demikian, teknologi tidak menggantikan broker. Teknologi seharusnya membuat broker menjadi lebih cepat, lebih akurat dan lebih mampu memberikan advisory.
Peluang Besar di Luar Jakarta
Data 36,71 persen juga membawa kita kepada pertanyaan lain, apakah kontribusi broker tersebut sudah mencerminkan seluruh potensi Indonesia? Kemungkinan besar belum.
Indonesia bukan hanya Jakarta, Surabaya, atau kota-kota besar lainnya. Aktivitas ekonomi terus berkembang di Sumatra, Kalimantan, Sulawesi, Papua, Nusa Tenggara dan berbagai daerah lainnya.
Pertambangan, perkebunan, energi, konstruksi, logistik, manufaktur, perdagangan dan UMKM berkembang di daerah. Namun, akses terhadap layanan broker profesional masih belum merata.
Karena itu, “Broker Goes Province” dapat menjadi salah satu agenda strategis APPARINDO.
Konsepnya sederhana: membangun jaringan broker yang lebih kuat di daerah dan menghubungkannya dengan kapasitas perusahaan asuransi nasional.
Teknologi memungkinkan proses underwriting, placement, dan administrasi tetap dilakukan secara terintegrasi tanpa seluruh aktivitas harus berpusat secara fisik di Jakarta. Jika ini berhasil, broker bukan hanya meningkatkan market share, tetapi juga membantu membuka pasar asuransi baru.
The Bigger Portion Comes with Bigger Responsibility
Data kuartal II/2026 memberikan pesan yang sangat jelas. Broker telah memiliki posisi yang kuat dalam distribusi asuransi umum. Tetapi posisi tersebut tidak boleh hanya diterjemahkan sebagai alasan untuk meminta porsi bisnis yang lebih besar.
The Bigger Portion harus diikuti oleh The Bigger Contribution. Jika broker ingin mendapatkan porsi yang lebih besar dalam industri, maka broker harus memberikan kontribusi yang lebih besar pula dalam bentuk peningkatan literasi risiko, kualitas underwriting, pengendalian klaim, inovasi produk, digitalisasi, pelayanan nasabah dan pengembangan pasar baru.
Di sinilah APPARINDO mempunyai peran strategis. Organisasi broker tidak cukup hanya menjadi wadah komunikasi anggota. APPARINDO dapat menjadi knowledge hub, pusat data, pusat pengembangan kompetensi dan penggerak transformasi broker nasional.
Laporan AAUI Q2 2026 seharusnya tidak berhenti sebagai angka statistik. 36,71 persen adalah momentum. Yakni momentum untuk mengatakan bahwa broker sudah mempunyai posisi penting. Tetapi sekaligus menjadi momentum untuk membuktikan bahwa posisi tersebut memang layak dimiliki.
Pada akhirnya, masa depan broker Indonesia tidak ditentukan oleh seberapa besar premi yang dapat ditempatkan, tetapi oleh seberapa besar nilai yang dapat diciptakan bagi nasabah dan industri. Yakni dari transaction maker menjadi risk advisor. Dari intermediary menjadi trusted partner. Dari distributor menjadi growth engine industri asuransi Indonesia. Dan perjalanan menuju ke sana sudah dimulai.
Penulis adalah Ketua Departemen Pusat Kajian Riset Industri (DPKRI) APPARINDO & CEO L&G Insurance Broker
| Cek Berita dan Artikel yang lain di Google News