Media Asuransi, JAKARTA – Penggunaan kecerdasan buatan atau AI dalam penilaian skor kredit semakin dibutuhkan seiring makin banyaknya data keuangan masyarakat. Namun, Otoritas Jasa Keuangan (OJK) mengingatkan penggunaan teknologi tersebut tetap harus diikuti dengan model penghitungan yang tepat.
Hal itu dinilai penting agar tidak salah menilai kemampuan seseorang dalam memperoleh kredit.
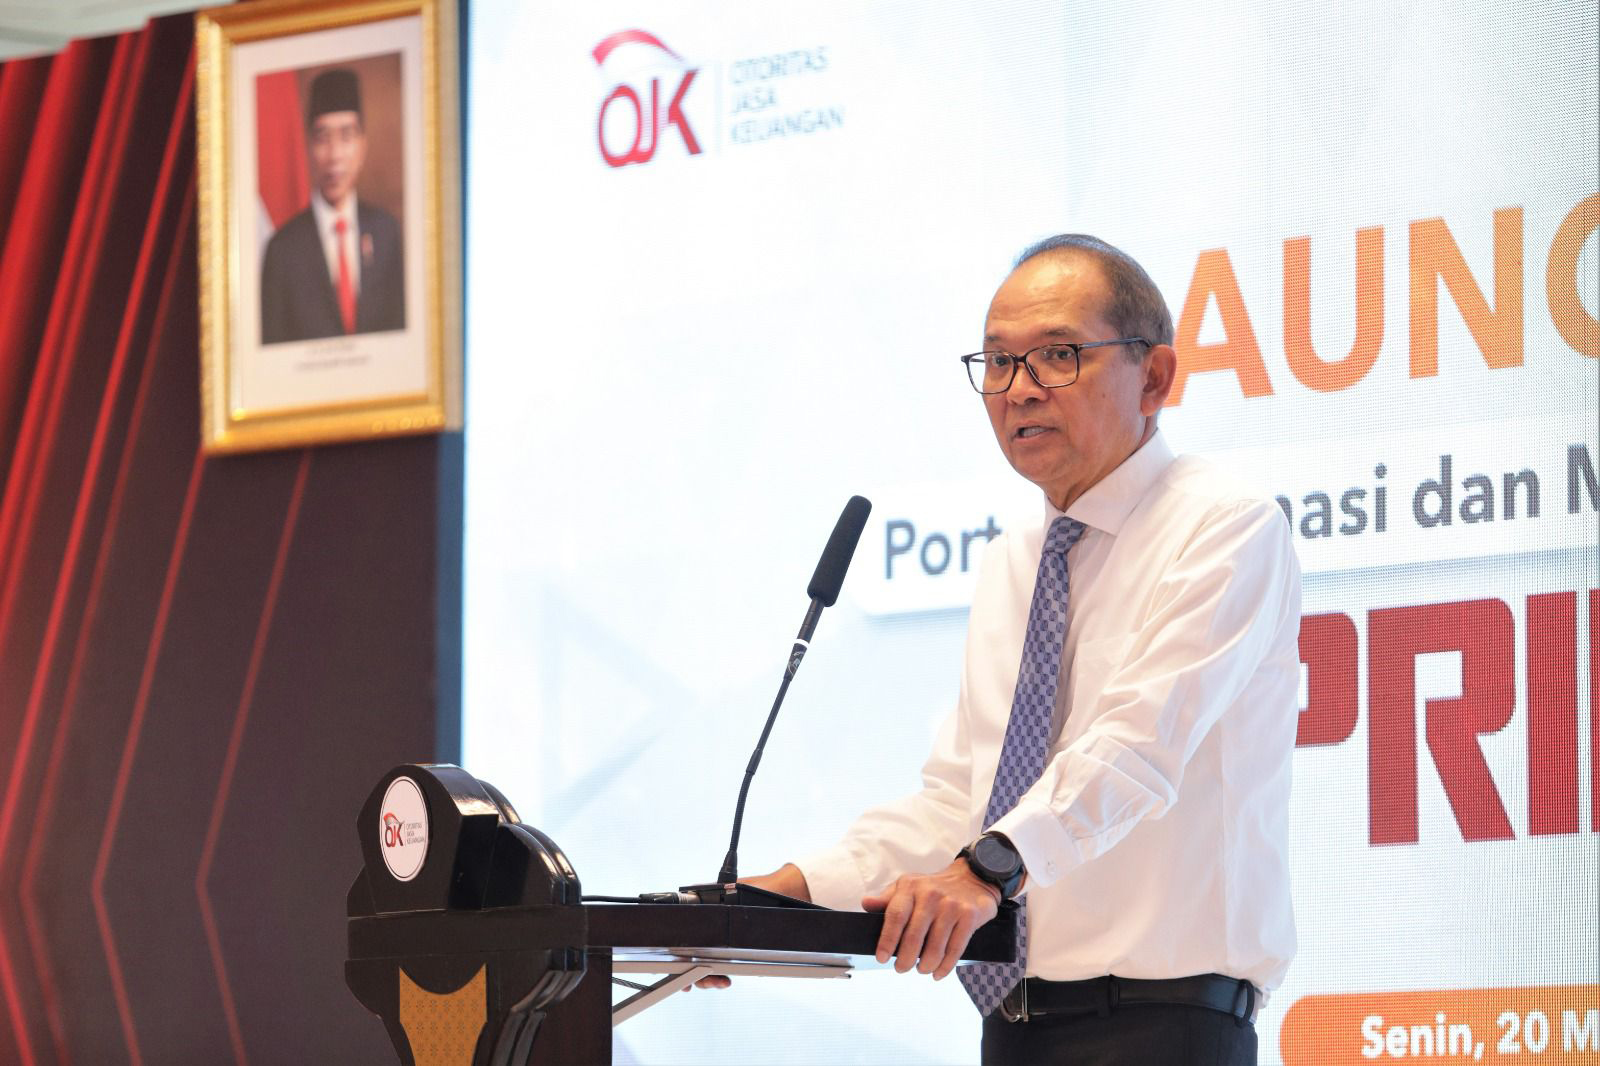
Direktur Analisis Informasi dan Manajemen Krisis Perbankan OJK Bayu Husodo mengatakan perkembangan industri Lembaga Pengelola Informasi Perkreditan (LPIP) ke depan tidak bisa dilepaskan dari pemanfaatan AI. Pasalnya, jumlah data yang harus diolah semakin besar sehingga tidak mungkin seluruh proses dilakukan secara manual.
“Harus menggunakan AI karena tidak mungkin dengan semakin banyaknya, apalagi jumlah penduduk Indonesia sebesar itu, tidak mungkin satu-satu menggunakan checklist,” kata Bayu dalam webinar yang diselenggarakan OJK Institute, Kamis, 17 September 2026.
Meski AI dapat membantu mengolah data dalam jumlah besar, Bayu menekankan, OJK tetap memperhatikan risiko model dalam proses penilaian skor kredit. Menurutnya, banyaknya data yang tersedia belum otomatis membuat hasil penilaian menjadi akurat.
Salah satu persoalannya adalah bagaimana berbagai jenis data tersebut dihitung secara proporsional. Bayu mencontohkan seseorang yang rutin menggunakan layanan PayLater dan selalu membayar tepat waktu. Namun, orang yang sama ternyata kerap terlambat membayar tagihan listrik hingga dua bulan.
|Baca juga: OJK Ungkap Bayar Listrik Telat Bisa Jadi Pertimbangan Skor Kredit
“Bagaimana fairness menghitung credit score orang ini? Itulah makanya kami di OJK juga konsentrasi pada bagaimana LPIP ini menghitung, memodelkan, menskorkan seseorang,” ujarnya.
Menurut Bayu, contoh tersebut menunjukkan bahwa model penilaian kredit perlu melihat perilaku keuangan seseorang secara lebih menyeluruh. Sebab, satu indikator pembayaran saja belum tentu cukup untuk menggambarkan kemampuan seseorang dalam mengelola keuangannya.
|Baca juga: Menkeu Suahasil: Pertimbangan DPD RI Jadi Masukan Penting untuk RAPBN 2027
Karena itu, OJK turut mengawasi model yang digunakan LPIP dalam mengolah berbagai data menjadi skor kredit. Pengawasan tersebut mencakup kualitas produk dan model, selain kualitas dan cakupan data yang digunakan.
Bayu mengatakan data yang masuk ke dalam sistem juga harus akurat dan dapat dipertanggungjawabkan. Data tersebut tidak hanya berasal dari Sistem Layanan Informasi Keuangan (SLIK), tetapi dapat berasal dari berbagai sumber lain seperti e-commerce, telekomunikasi, utilitas, hingga data publik.
Di sisi lain, pemanfaatan AI diharapkan dapat membuat proses penilaian kredit menjadi lebih cepat dan membantu mengurangi kesenjangan informasi antara lembaga jasa keuangan dan calon debitur.
“Ketika lembaga jasa keuangannya memiliki dasar, kemudian masyarakatnya juga memiliki pengetahuan yang cukup,” tutup Bayu.
Editor: Angga Bratadharma
| Cek Berita dan Artikel yang lain di Google News